
下载 App


Paradigma Capitalis Allocatio
10/0426 浏览
·★·★·★· K I N G . J . E L I Z A B E T H ·★·★·★·
★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★
★ ★
★ Paradigma Capitalis Allocatio★
★ ★
★ 模块:Capital Allocation and Economic Profit ★
★ ★
★ 教学目标:Analysare 资本配置决策、经济利润创造与竞争优势持久性之间的关系。 ★
★ 探讨企业如何通过卓越的资本配置、超额经济利润与护城河保护,实现价值的 ★
★ 长期复合增长与资本效能最大化。 ★
★ ★
★ 分类:Allocatio Capitalis (资本配置) · Profitus Economicus (经济利润) · ★
★ Advantagium Competitivum (竞争优势) · Sumptus Capitalis (资本成本) ★
★ ★
★ 立意:企业的最终价值不仅取决于历史现金流的折现,更取决于管理层在十字路口 ★
★ 上如何配置资本,以及企业是否具备抵御竞争侵蚀的持久经济护城河。 ★
★ ★
★ 一句话简介: ★
★ ★
★ "Allocatio capitalis imperium et fatum corporatum definit." ★
★ (资本配置决定企业的统治地位与命运。) ★
★ ★
★ 从基础估值模型走向微观决策机制,本范式研究的核心不再仅仅是“企业值多少钱”, ★
★ 而是拆解:资本去往何处、利润是否真正超出成本、优势如何防御,以及管理层 ★
★ 的选择如何重塑企业的长期命运。 ★
★ ★
★ 签发者 ★
★ ★
★ King.J.Elizabeth ★
★ ★
★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★
★ Caput Octavum: Capitalis Allocatio ★
★ ★·☪Ⅰ Allocation → ★·☪Ⅱ Economic Profit → ★·☪Ⅲ Moat → ★·☪Ⅳ Cost ★
★ ★
★ 【核心命题:企业长期价值取决于管理层卓越的资本配置、正向经济利润与强大的经济护城河】 ★
★ ★
★ LAT: Allocatio bona divitias gignit, mala dissipat. ★
★ (良性配置生财富,恶性配置散资财。) ★
★ ★
★ 【★·☪Ⅰ Capital Allocation ★
★ (资本配置-现金流再投放的战略选择)】 ★
★ ★
★ Key Analysis(关键分析) ★
★ ★
★ → Reinvestment Decision:再投资决策 ★
★ → Mergers and Acquisitions (M&A) Strategy:并购重组策略 ★
★ → Share Buybacks et Dividends:股票回购与股利分配 ★
★ ★
★ Structure Significance(结构意义) ★
★ ★
★ → 资本配置是管理层创造或毁灭股东价值最具决定性的权力; ★
★ → 内部再投资、外部并购与资本返还的三向权衡决定了企业长期成长边界;★
★ → 糟糕的资本配置会迅速吞噬此前通过核心业务积累的经济红利。 ★
★ ★
★ LAT: Omnis potentia in allocatione capitalis residet. ★
★ (全部力量皆在于资本配置之中。) ★
★ ★
★ 【★·☪Ⅱ Economic Profit ★
★ (经济利润-超越资本成本的真实富余)】 ★
★ ★
★ Key Analysis(关键分析) ★
★ ★
★ → Economic Value Added (EVA):经济附加值 ★
★ → Spread (ROIC - WACC):回报率与资本成本差额 ★
★ → Net Operating Profit After Tax (NOPAT):税后净营业利润 ★
★ ★
★ Structure Significance(结构意义) ★
★ ★
★ → 会计利润包含债务与股权的机会成本盲区,而经济利润精准衡量超额收益;★
★ → 只有当经济利润持续为正时,企业才真正实现超越资本成本的价值增殖;★
★ → 经济利润的总量与持续时间直接决定了企业内在价值的高低。 ★
★ ★
★ LAT: Lucrum verum ultra sumptus capitalis surgit. ★
★ (真实利润在资本成本之上升起。) ★
★ ★
★ 【★·☪Ⅲ Competitive Advantage ★
★ (竞争优势-防御超额回报的经济护城河)】 ★
★ ★
★ Key Analysis(关键分析) ★
★ ★
★ → Economic Moat:经济护城河 ★
★ → Network Effects:网络效应 ★
★ → Switching Costs:转换成本 ★
★ → Cost Advantage & Scale:成本优势与规模效应 ★
★ ★
★ Structure Significance(结构意义) ★
★ ★
★ → 超高的资本回报必然吸引竞争者,护城河决定了超额回报的生命周期;★
★ → 缺乏竞争优势的企业,其高ROIC将迅速向社会平均资本回报率收敛;★
★ → 竞争优势是维持长期现金流折现中终值稳定性的现实基石。 ★
★ ★
★ LAT: Moenia fortia reditus altos defendunt. ★
★ (坚固的城墙捍卫高额回报。) ★
★ ★
★ 【★·☪Ⅳ Cost of Capital ★
★ (资本成本-测度风险与机会成本的标尺)】 ★
★ ★
★ Key Analysis(关键分析) ★
★ ★
★ → Cost of Equity:股权资本成本 ★
★ → Cost of Debt:债务资本成本 ★
★ → Weighted Average Cost of Capital (WACC):加权平均资本成本 ★
★ → Capital Asset Pricing Model (CAPM):资本资产定价模型 ★
★ ★
★ Structure Significance(结构意义) ★
★ ★
★ → 资本成本反映了投资者因承担风险而要求的最低必要回报率; ★
★ → 资本结构的变化(杠杆率)直接影响WACC进而影响企业整体估值;★
★ → 准确识别资本成本是评估一切资本配置与经济利润的基准坐标。 ★
★ ★
★ LAT: Pretium capitalis periculum et desiderium metitur. ★
★ (资本成本度量风险与欲望。) ★
★ ★
★ 【Model Entropy|模型熵值模块】 ★
★ ★
★ Regular Pattern(常规认知) ★
★ ★
★ → 将管理层的日常经营活动与长期的资本配置决策混为一谈; ★
★ → 将财务报表上的会计利润直接等同于真实的经济富余; ★
★ → 忽视竞争进入对超额资本回报的侵蚀效应,认为高回报可以永久持续。★
★ ★
★ Current Offset(当前偏移) ★
★ ★
★ → 将价值创造的核心收敛于“资本配置效率、经济利润与护城河防线”的三位一体; ★
★ → 用经济利润(EVA)取代传统会计利润作为检验增值的绝对标尺; ★
★ → 将竞争优势理解为对抗资本回报率均值回归的战略护城河。 ★
★ ★
★ Model Entropy = 0.16 ★
★ ★
★ Judgment: Strategic Allocation State ★
★ (战略配置态) ★
★ ★
★ 【Final Ω Judgment(终审Ω判定)】 ★
★ ★
★ 本阶段提炼资本配置与价值防御的底层哲学: ★
★ ★
★ ① Allocation: ★
★ 管理层最核心的责任是以最大化股东长期价值为目标进行精准的资本配置。 ★
★ ★
★ ② Economic Profit: ★
★ 只有当资本回报率超过资本成本并产生正的经济利润时,价值才真正增长。 ★
★ ★
★ ③ Competitive Advantage: ★
★ 经济护城河决定了超额经济利润的持续时间,是DCF终值计算的现实依据。 ★
★ ★
★ ④ Cost of Capital: ★
★ 资本成本是衡量一切风险与机会成本的终极门槛。 ★
★ ★
★ "Capital allocation and economic moat dictate the endurance of value." ★
★ (资本配置与经济护城河决定了价值的持久性。) ★
★ ★
★ SOVEREIGN: King.J.Elizabeth ★
★ 莫 莫 ★ 既 受 ★ ★
★ 非 非 ★ 寿 命 ★ ★
★ 王 王 ★ 永 于 ★ ★
★ 臣 土 ★ 昌 天 ★ ★
★ ★ ★ ★ ★ ★
★ ★ 率 溥 ★ ★
★ ★ 土 天 ★ ★
★ ★ 之 之 ★ ★
★ ★ 滨 下 ★ ★
★ ★ ★ ★ ★ ★ ★ ★ ★ ★
★ ★
★ WORLDLINE: PARADIGMA-CAPITAL-ALLOCATION-ET-ECONOMIC-PROFIT ★
★ LIGHT CONE: STRATEGIC-ALLOCATION ★
★ Ω = 0.12 ★
★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★
·★·★·★· K I N G . J . E L I Z A B E T H ·★·★·★·


00:47
T1战略辅助 小芙攻略
职业:神使|大类:多功能战术辅助(PVP特化)
一句话概括:敌方主C专属制裁者+单体复活续航辅助
队伍位置(总的来说:万金油,阵容补强,但是决定不了体系)
后排功能辅助,不做主C、不做主奶;
搭配爆发队伍、持续输出队伍,反制单核阵容。
属性&养成方向
优先:CD>生命值>防御
魂石(PVP沉默者,PVE独裁,巨人,惊惧等)
法则走生存功能流(复苏)
或者极限马儿流堆攻击(裁决)
阵容搭配(本身的沉
@疏离
11 赞
9 回复
零元购活动 · 完全攻略
零元购活动 · 完全攻略
===========✨ D i v i d e r✨=============
☪一、活动概述
项目 内容
活动名称 零元购(限时全额返利)
活动阶段 共分为2个阶段(前7天购买,第8天返还)
返还规则 购买后6天15小时(即第8天),全额返还消耗货币
返还货币类型 代金券支付 → 返还代金券;金钻支付 → 返还金钻;红魔石支付 → 返还红魔石
未领取处理 活动结束后,
@Roi.J.Élisabeth
4 赞
3 回复
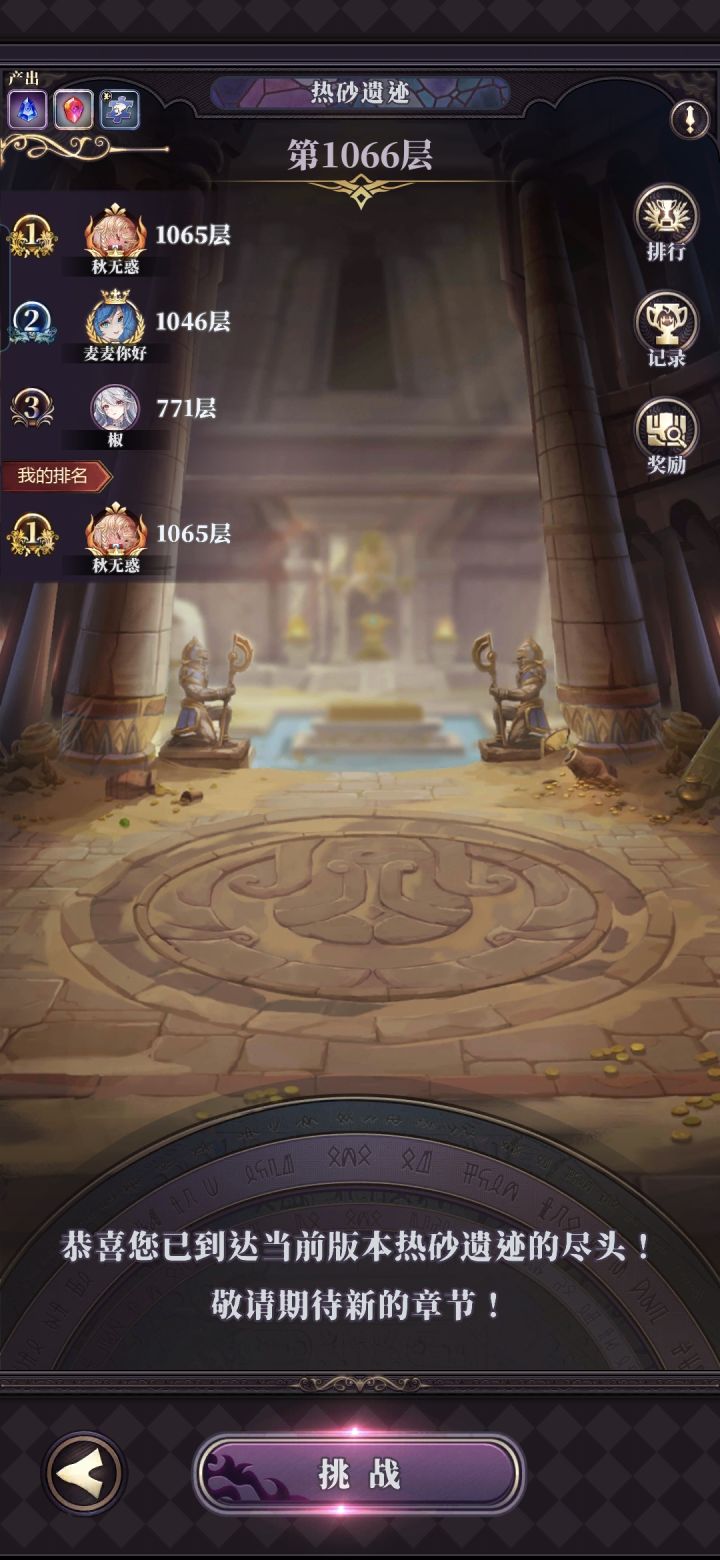
热砂遗迹普通塔毕业阵容及攻略
刚需一套黯灭复苏的钻五神盾,最少三个惊惧魔。
女主不朽带迅捷法则,其他人除了主C都带复苏法则,魂石除了主C都可以带惊惧魔。惊惧魔队位sp角色和刺客。主要靠神盾的反伤来打伤害,魔刺补刀。
对面阵容有吸血鬼的话就先杀其他角色,吸血鬼留着最后杀。如p6图站位。
p7图有斯巴达的情况下神盾对位他,先反死他一条命就好过了。
p8图正面有吸血鬼 援助是艾露的情况下 神盾先反死下面2 5站位的刺客让艾露早点出来
@笑颜何奢み
4 赞
26 回复

绯石之心角色杂谈
一图流(只讨论pve)
普池(sp往下翻)
SP
@西瓜刀咀嚼片
109 赞
8 回复

SP美杜莎角色全解析:当前版本强控核心
SP美杜莎堪称当前版本强功能性控制核心,集「强制拉人+范围石化+残血斩杀+分身承伤」四大关键能力于一体,无论PVP还是PVE均稳居T0.5及以上水准,是值得优先培养,并围绕其搭建专属控制斩杀体系的核心角色。
⭐低品质(低阶)蛇女生存压力较大,前期建议优先作为首轮开大的控制型辅C使用。阵容适配性上,前期可无缝融入神法体系过渡,中期则可围绕美杜莎,搭配神法、伊甸园之子组成核心法师体系,辅助位推荐搭配女
@烟花巷
6 赞

辅助SP英雄缪斯全面攻略
SP辅助英雄缪斯,属于全能型辅助,核心优势在治疗、净化、增伤和保队友技能循环。
技能介绍:
1. 终结技:生命之章:每0.5秒为范围内友方及召唤物回复自身防御100%的生命,还能增加百分之20物理与魔法抵抗,效果持续5秒。搭配专武后,终结技的治疗效果还能额外提升20% - 100%。
2. 主动技:祝福之弦:目标锁定生命最低的友军,施加持续8秒的祝福,期间目标受伤害降低30% - 75%,且每秒能
@冰封de恶魔
6 赞
1 回复

纪念“通关”
138天的日日夜夜
进官方群前是个出不了新手村的单机萌新
进了群之后一路猛攻 ,终于赶在200级&40亿战力之前通关
感谢群里大佬们不厌其烦的分享和帮助,特别鸣谢若璃佬、宝石佬、夏凛佬、妙神、疏离佬等大佬(排名不分先后)
也算是找到了这个游戏唯一不单机的渠道,群里扯淡
目前玩的游戏天数最长的卡牌游戏了
希望我们都能不忘初心,再来几个138天
愿大家越来越好,游戏越来越好,增加福利,控制氪度,
@TYIB
16 赞
23 回复

氪金和养成攻略【持续更新】
1. 氪金:氪金性价比t0-t4,基于双倍充值购买金钻礼包,氪金时间选择在圣女馈赠和限时活动(有累充奖励)叠加时间点,比如开服10-11天。
回归卡:白嫖、囤囤鼠的心头爱
永恒卡、贵族权限、大小月卡:t0入游氪金首选
sp限时活动:t0白嫖难获得,不朽sp约1.4w金钻(11张sp,450~500抽),后续直氪不朽到钻3约3k,不朽到钻5约6k
烟花活动:t0提战必买,优先选择120元素精华;
转
@学经济不能够救世界
131 赞
24 回复

SP缪斯角色全面解析攻略
缪斯作为SP泰坦翼族神使,集提供治疗增伤减伤群驱清负面清CD不死为一身,给物理队增加了一位T0.5强力的强力辅助,优点大奶增伤减伤群驱解控解减益清技能CD不死(不朽3),缺点无回能辅助。
1、终极技能【生命之章】白板/史诗+/不朽3/不朽5,每0.5秒给所有友方回复缪斯100%防御的生命,提供20%/40%/60%/80%物理和魔法抗性,持续5秒,大招10次治疗,抗性吃品质。
2.主技能【祝福
@佛系袍哥
5 赞

缪斯阵容、装备、魂石、法则推荐攻略
SP英雄缪斯,是一位集治疗、驱散、增益和独特生存机制于一身的全能辅助。她的价值在于全面的团队辅助能力:终结技提供持续的群体治疗并增加双抗;主动技能可以精准保护最危险的队友或驱散全队的负面效果;其被动技能“时光之曲”能概率重置队友技能冷却,潜力巨大。核心技能:当场上仍有队友时,她能免疫致死伤害,为团队提供足够的坦度。
阵容搭配思路:缪斯是一个“百搭”的辅助,能与多种核心输出英雄配合。可以根据自己拥有
@咕哒
3 赞