
下载 App

Analysare 资本结构、财务杠杆、破产成本与最优融资组合之间 ★
10/0427 浏览
·★·★·★· K I N G . J . E L I Z A B E T H ·★·★·★·
★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★
★ ★
★ Paradigma Structurae Capitalis ★
★ ★
★ 模块:Capital Structure and Financial Risk ★
★ ★
★ 教学目标:Analysare 资本结构、财务杠杆、破产成本与最优融资组合之间 ★
★ 的关系。探讨企业如何通过债务与股权的科学配置,在降低资本成本与控 ★
★ 制财务风险之间寻找平衡,实现企业长期价值的最大化。 ★
★ ★
★ 分类:Structura Capitalis (资本结构) · Leverage Financialis (财务杠杆) ·★
★ Sumptus Insolventiae (破产成本) · Periculum Finans (财务风险) ★
★ ★
★ 立意:资本来源的结构并非无关紧要的记账游戏。债务税盾与财务杠杆在放大 ★
★ 股东回报的同时,也引入了破产与财务困境的非线性风险约束。 ★
★ ★
★ 一句话简介: ★
★ ★
★ "Debitum duplex telum est: reditus auget, periculum creat." ★
★ (债务乃双刃之剑:增益回报,亦造风险。) ★
★ ★
★ 从资本配置与经济利润走向融资结构与风险边界,本范式研究的核心不再仅仅是 ★
★ “赚取超额回报”,而是拆解:债务与股权如何组合、杠杆如何放大效能、财务困境 ★
★ 边界在何处,以及最优资本结构如何最终定格企业价值。 ★
★ ★
★ 签发者 ★
★ ★
★ King.J.Elizabeth ★
★ ★
★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★
★ Caput Nonum: Structura Capitalis et Periculum ★
★ ★·☪Ⅰ Structure → ★·☪Ⅱ Leverage → ★·☪Ⅲ Distress → ★·☪Ⅳ Optimal Mix ★
★ ★
★ 【核心命题:企业的资本结构决定了外部融资的成本、风险底线与价值分配边界】 ★
★ ★
★ LAT: Fundamentum firmum aedificium sustinet. ★
★ (坚实的地基支撑宏伟的建筑。) ★
★ ★
★ 【★·☪Ⅰ Capital Structure ★
★ (资本结构-债务与股权的融资组合基础)】 ★
★ ★
★ Key Analysis(关键分析) ★
★ ★
★ → Debt-to-Equity Ratio (D/E):产权比率 ★
★ → Debt-to-Capital Ratio:资本负债率 ★
★ → Tax Shield:债务税盾 ★
★ ★
★ Structure Significance(结构意义) ★
★ ★
★ → 债务利息在税前扣除形成天然税盾,能有效降低整体资本成本;★
★ → 资本结构的选择直接改变了企业收益在债权人与股东之间的分配比例;★
★ → 不同的行业属性与现金流稳定性决定了其天然可承载的债务边界。 ★
★ ★
★ LAT: Aera aliena tributa minuit sed onus auget. ★
★ (债务虽减税负,亦增负担。) ★
★ ★
★ 【★·☪Ⅱ Financial Leverage ★
★ (财务杠杆-杠杆效应对回报与波动的双向放大)】 ★
★ ★
★ Key Analysis(关键分析) ★
★ ★
★ → Degree of Financial Leverage (DFL):财务杠杆系数 ★
★ → Return on Equity (ROE) Amplification:净资产收益率放大 ★
★ → Volatility of Earnings:收益波动性 ★
★ ★
★ Structure Significance(结构意义) ★
★ ★
★ → 财务杠杆通过引入固定利息成本,在经营利润变动时成倍放大股东回报;★
★ → 当资产回报率高于债务利率时,杠杆创造正向富余;反之则加速侵蚀净资产;★
★ → 杠杆是一把放大镜,它同时放大了上行的收益与下行的毁灭风险。 ★
★ ★
★ LAT: Vectis fortis caelum movet vel terram subvertit. ★
★ (强劲的杠杆可撼动穹苍,亦可颠覆大地。) ★
★ ★
★ 【★·☪Ⅲ Financial Distress and Bankruptcy Cost ★
★ (财务困境与破产成本-过度负债的非线性惩罚)】 ★
★ ★
★ Key Analysis(关键分析) ★
★ ★
★ → Direct Bankruptcy Costs:直接破产成本 ★
★ → Indirect Bankruptcy Costs:间接破产成本 ★
★ → Interest Coverage Ratio (ICR):利息保障倍数 ★
★ ★
★ Structure Significance(结构意义) ★
★ ★
★ → 随着债务增加,财务困境概率上升,间接破产成本开始侵蚀企业内在价值;★
★ → 客户、供应商和员工对企业财务稳健性的担忧会引发业务生态的崩塌;★
★ → 破产成本的存在打破了纯粹税盾理论的线性假设,设定了债务的上限。 ★
★ ★
★ LAT: Periculum ruinae crescit cum onere debitorum. ★
★ (倾覆之危随债务之重而激增。) ★
★ ★
★ 【★·☪Ⅳ Optimal Capital Structure ★
★ (最优资本结构-加权资本成本最小化与价值峰值)】 ★
★ ★
★ Key Analysis(关键分析) ★
★ ★
★ → Trade-off Theory:权衡理论 ★
★ → Minimizing Weighted Average Cost of Capital (WACC):最小化加权平均资本成本 ★
★ → Maximizing Enterprise Value:企业价值最大化点 ★
★ ★
★ Structure Significance(结构意义) ★
★ ★
★ → 最优资本结构出现在边际税盾效益恰好等于边际破产成本的均衡点上;★
★ → 在此点上,WACC达到谷底,而企业总价值达到理论峰值; ★
★ → 管理层的宏观决策必须在税盾诱惑与破产悬崖之间做出精确计算。 ★
★ ★
★ LAT: In medio optimus modus inter lucrum et periculum. ★
★ (利润与风险之间,中庸之道最为至关重要。) ★
★ ★
★ 【Model Entropy|模型熵值模块】 ★
★ ★
★ Regular Pattern(常规认知) ★
★ ★
★ → 将负债单纯视为筹集资金的工具,忽视其对风险与破产成本的非线性影响;★
★ → 追求极端的无负债以求绝对安全,或盲目加杠杆以求短期ROE膨胀; ★
★ → 认为资本结构对企业长期内在价值没有实质性影响。 ★
★ ★
★ Current Offset(当前偏移) ★
★ ★
★ → 将资本结构理解为税盾效益与财务困境成本之间的动态权衡平衡;★
★ → 用最小化加权资本成本与最大化企业价值作为融资决策的标尺; ★
★ → 将财务杠杆界定为双刃剑:在放大收益的同时必须受制于偿债底线。 ★
★ ★
★ Model Entropy = 0.10 ★
★ ★
★ Judgment: Optimal Leverage State ★
★ (最优杠杆态) ★
★ ★
★ 【Final Ω Judgment(终审Ω判定)】 ★
★ ★
★ 本阶段提炼资本结构与财务风险的底层哲学: ★
★ ★
★ ① Capital Structure: ★
★ 债务的税盾效应能够降低资本成本,但必须受到企业现金流稳定性的约束。 ★
★ ★
★ ② Financial Leverage: ★
★ 财务杠杆成倍放大股东回报,亦同步成倍放大下行波动的财务风险。 ★
★ ★
★ ③ Distress Cost: ★
★ 直接与间接破产成本随着债务加重呈非线性上升,构成资本结构的天然上限。 ★
★ ★
★ ④ Optimal Mix: ★
★ 最优资本结构是通过平衡税盾收益与破产惩罚来实现WACC最小化与价值最大化。★
★ ★
★ "Optimal capital structure balances the tax shield of debt against the cost of financial distress." ★
★ (最优资本结构在债务税盾与财务困境成本之间实现平衡。) ★
★ ★
★ SOVEREIGN: King.J.Elizabeth ★
★ 莫 莫 ★ 既 受 ★ ★
★ 非 非 ★ 寿 命 ★ ★
★ 王 王 ★ 永 于 ★ ★
★ 臣 土 ★ 昌 天 ★ ★
★ ★ ★ ★ ★ ★
★ ★ 率 溥 ★ ★
★ ★ 土 天 ★ ★
★ ★ 之 之 ★ ★
★ ★ 滨 下 ★ ★
★ ★ ★ ★ ★ ★ ★ ★ ★ ★
★ ★
★ WORLDLINE: PARADIGMA-STRUCTURAE-CAPITALIS-ET-PERICULI ★
★ LIGHT CONE: OPTIMAL-LEVERAGE ★
★ Ω = 0.25 ★
★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★
·★·★·★· K I N G . J . E L I Z A B E T H ·★·★·★·
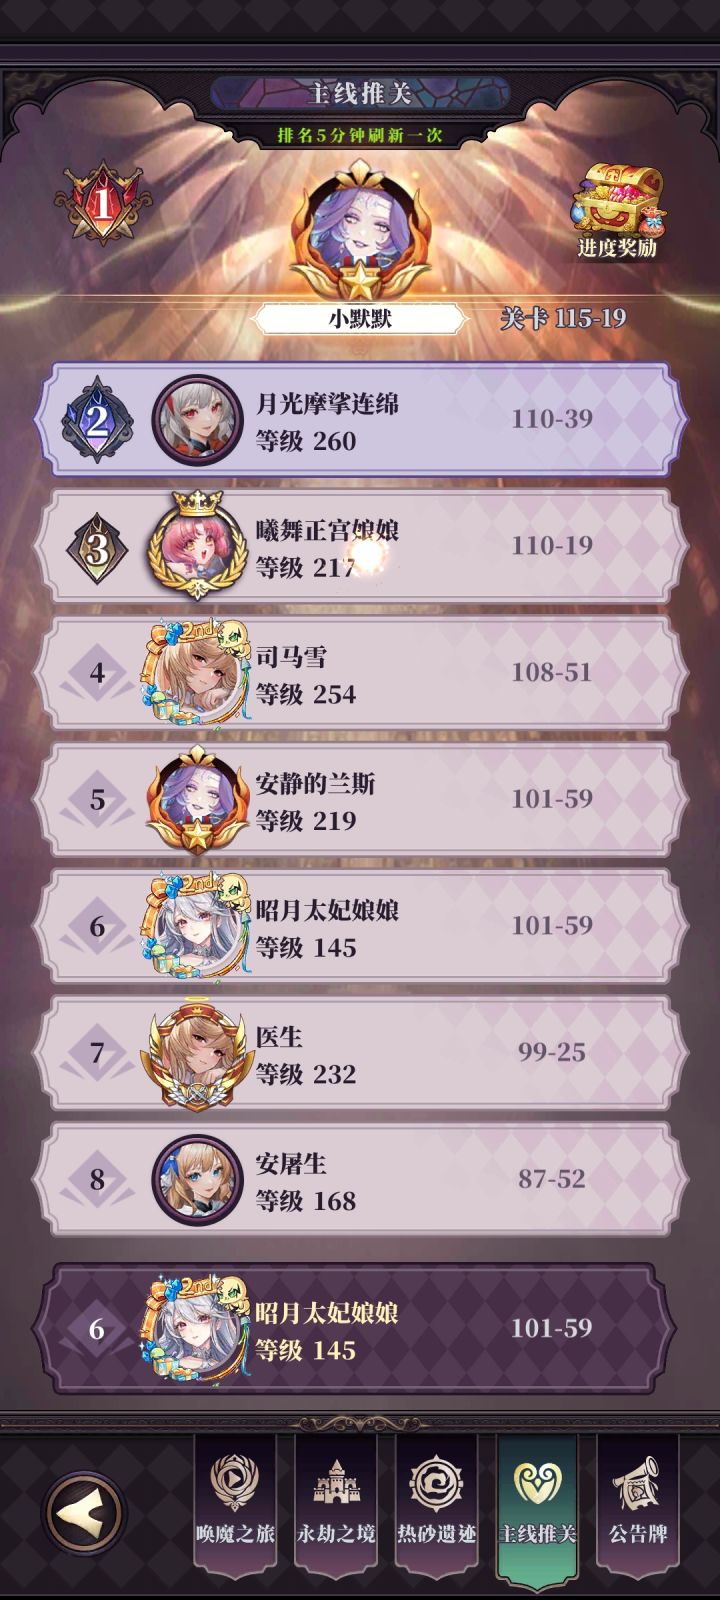
【新区避坑指南】!低配直通101层毕业攻略
·★·★·★· K I N G . J . E L I Z A B E T H ·★·★·★·
★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★ ★
★ ★
★ 新 区 避 坑 指 南 · 极 简 配 置 直 通 101 ★
★ ★
★ 来源:TapTap [ID:425951674 Roi.J.Élisabeth] ★
★ ★
★
@Roi.J.Élisabeth
8 赞
15 回复
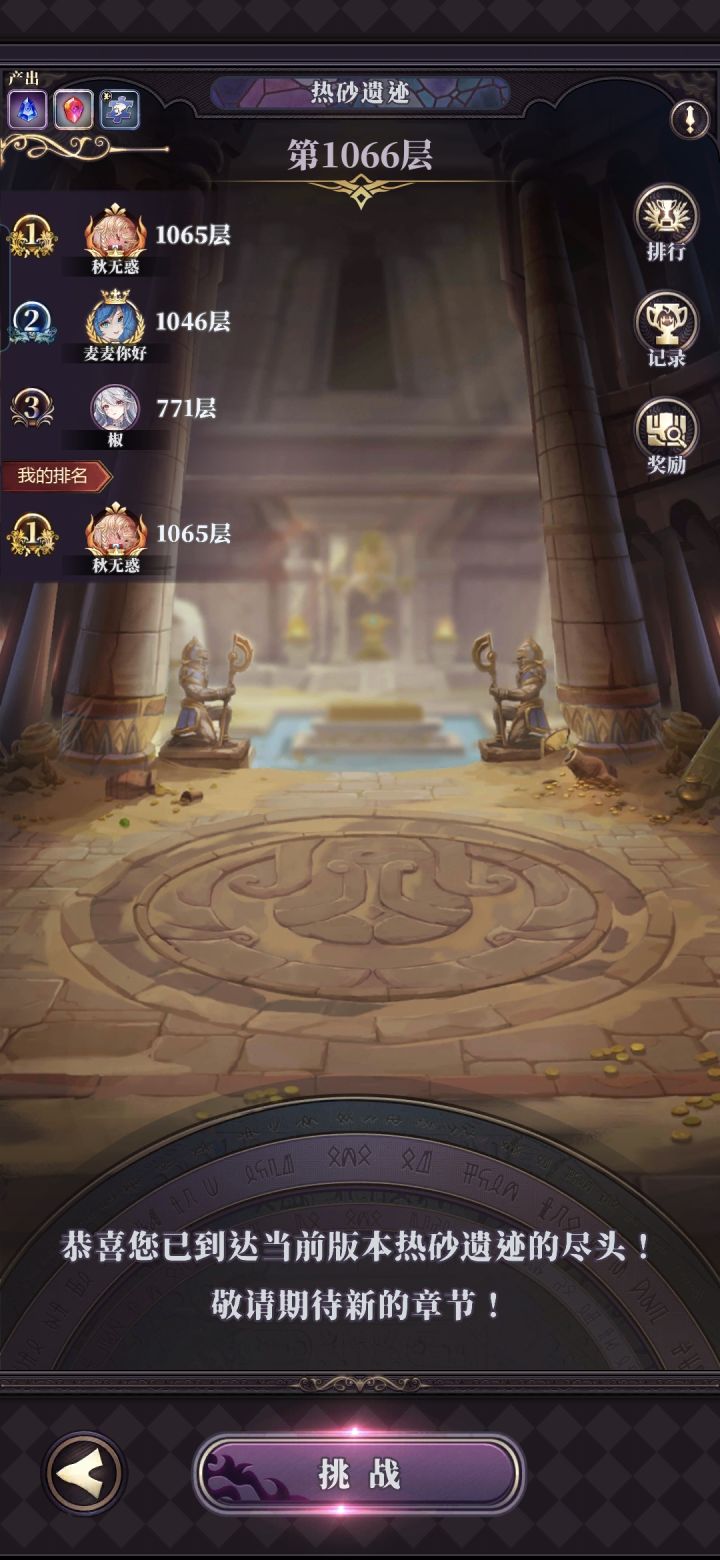
热砂遗迹普通塔毕业阵容及攻略
刚需一套黯灭复苏的钻五神盾,最少三个惊惧魔。
女主不朽带迅捷法则,其他人除了主C都带复苏法则,魂石除了主C都可以带惊惧魔。惊惧魔队位sp角色和刺客。主要靠神盾的反伤来打伤害,魔刺补刀。
对面阵容有吸血鬼的话就先杀其他角色,吸血鬼留着最后杀。如p6图站位。
p7图有斯巴达的情况下神盾对位他,先反死他一条命就好过了。
p8图正面有吸血鬼 援助是艾露的情况下 神盾先反死下面2 5站位的刺客让艾露早点出来
@笑颜何奢み
7 赞
28 回复
02:49
18天新手过渡指南#SP评测在结尾~
兑换码:fszx88、fszx99、 fszxgo、fszx728
祝大家游戏开心,给个三连叭[表情_羞涩]#任务#不朽#活动#装备#魂石#装备升阶石#阵型#神盾#主线#命格
如果入坑就是苹果池子的话,抽苹果的话可以直接养魔刺,大氪2队可以也选SP阵容,后面再拉神法(魔刺需要黯灭复苏不然很容易挂掉)如果离苹果池子很远不做神法和SP,没有法则和场控的情况下,就准备好挨揍一顿时间
精华
@疏离
984 赞
190 回复
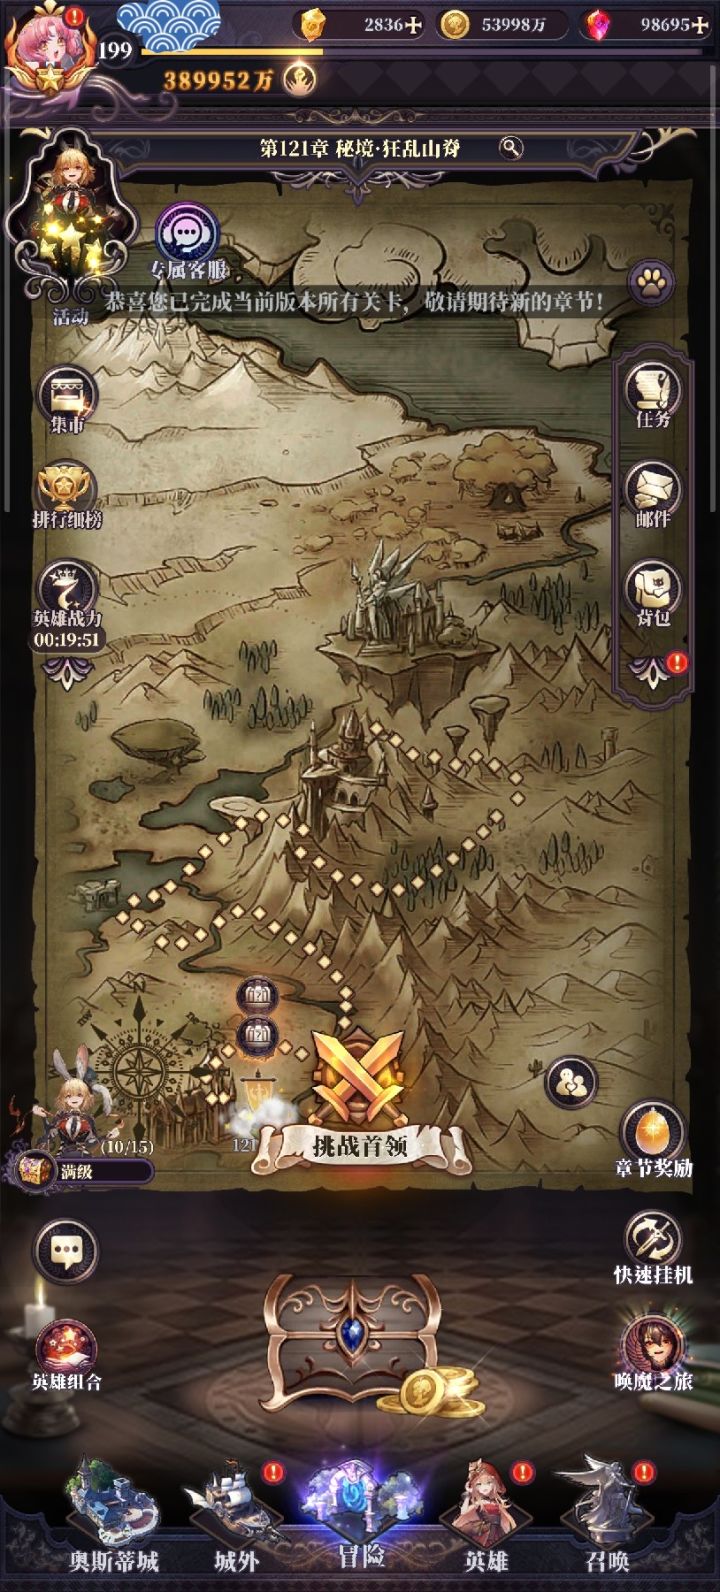
纪念“通关”
138天的日日夜夜
进官方群前是个出不了新手村的单机萌新
进了群之后一路猛攻 ,终于赶在200级&40亿战力之前通关
感谢群里大佬们不厌其烦的分享和帮助,特别鸣谢若璃佬、宝石佬、夏凛佬、妙神、疏离佬等大佬(排名不分先后)
也算是找到了这个游戏唯一不单机的渠道,群里扯淡
目前玩的游戏天数最长的卡牌游戏了
希望我们都能不忘初心,再来几个138天
愿大家越来越好,游戏越来越好,增加福利,控制氪度,
@TYIB
17 赞
23 回复
氪金和养成攻略【持续更新】
1. 氪金:氪金性价比t0-t4,基于双倍充值购买金钻礼包,氪金时间选择在圣女馈赠和限时活动(有累充奖励)叠加时间点,比如开服10-11天。
回归卡:白嫖、囤囤鼠的心头爱
永恒卡、贵族权限、大小月卡:t0入游氪金首选
sp限时活动:t0白嫖难获得,不朽sp约1.4w金钻(11张sp,450~500抽),后续直氪不朽到钻3约3k,不朽到钻5约6k
烟花活动:t0提战必买,优先选择120元素精华;
转
@学经济不能够救世界
135 赞
24 回复
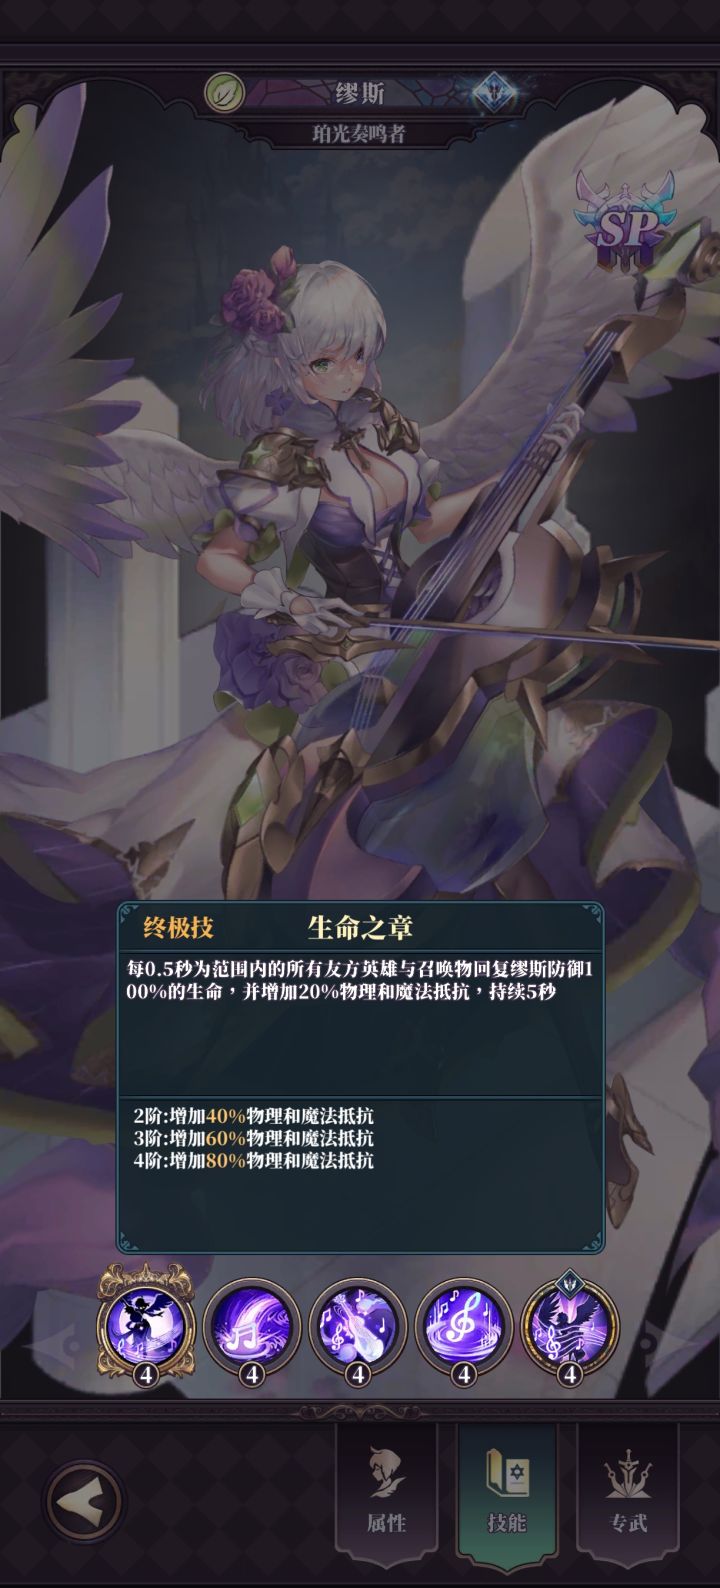
《绯红之心》珀光奏鸣者缪斯攻略
珀光奏鸣者·缪斯是《绯石之心》中顶级的SP辅助英雄,她的核心技能体系围绕治疗、驱散和增益展开,为全能型后排牧师。她拥有独特的机制,其治疗效果与自身防御力挂钩,因此养成核心是优先堆叠防御与生命属性。
一、阵容搭配
阵容搭配:核心思路是以神法作为输出核心并激活4神羁绊。经典阵容框架为“缪斯+神法瓦沙克+莱雅+神盾阿蜜莉雅+天平希尔达”。
核心英雄:缪斯(辅助核心)、神法瓦沙克(核心输出)、神盾阿米莉亚
@旋律
5 赞
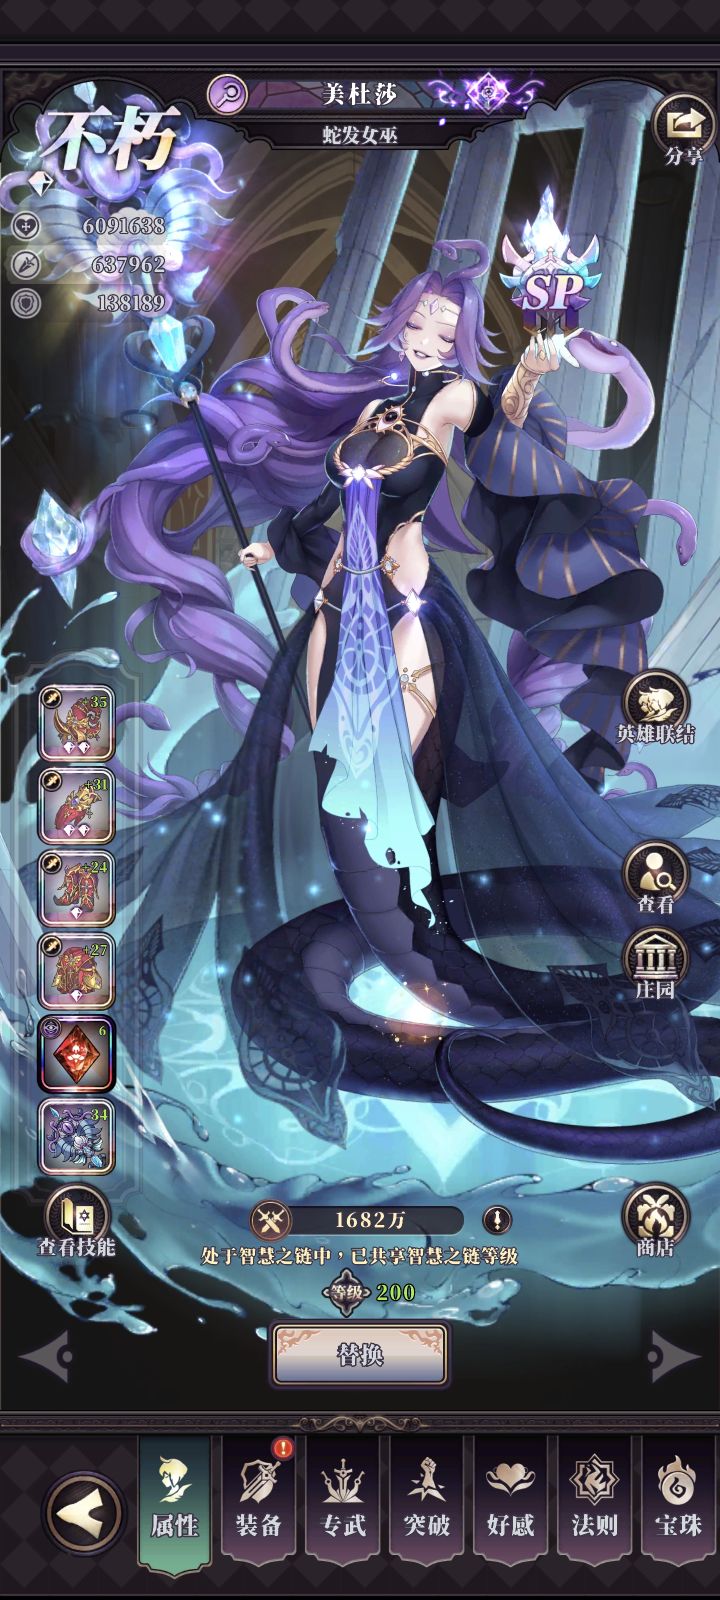
SP美杜莎角色全解析:当前版本强控核心
SP美杜莎堪称当前版本强功能性控制核心,集「强制拉人+范围石化+残血斩杀+分身承伤」四大关键能力于一体,无论PVP还是PVE均稳居T0.5及以上水准,是值得优先培养,并围绕其搭建专属控制斩杀体系的核心角色。
⭐低品质(低阶)蛇女生存压力较大,前期建议优先作为首轮开大的控制型辅C使用。阵容适配性上,前期可无缝融入神法体系过渡,中期则可围绕美杜莎,搭配神法、伊甸园之子组成核心法师体系,辅助位推荐搭配女
@烟花巷
6 赞
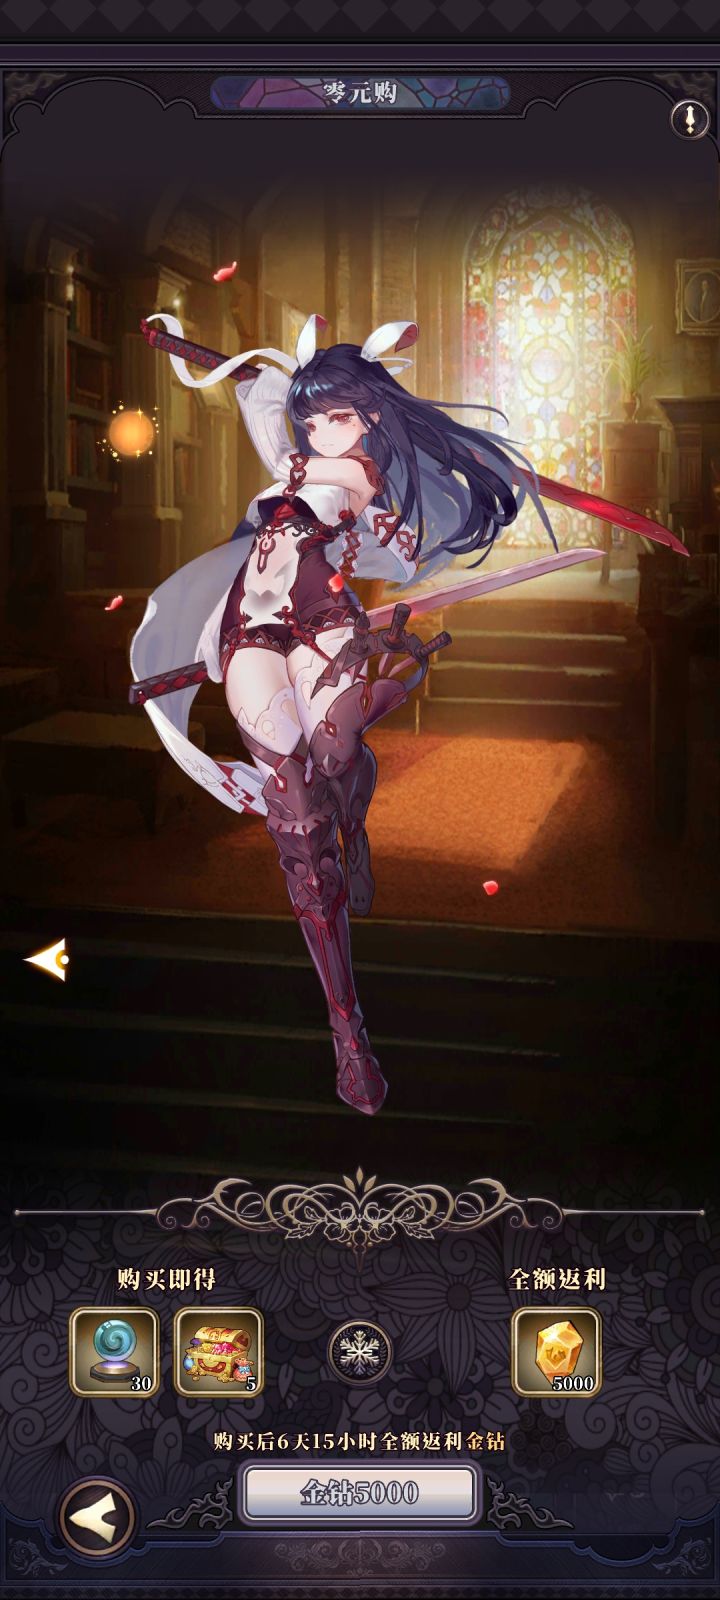
零元购活动 · 完全攻略
零元购活动 · 完全攻略
===========✨ D i v i d e r✨=============
☪一、活动概述
项目 内容
活动名称 零元购(限时全额返利)
活动阶段 共分为2个阶段(前7天购买,第8天返还)
返还规则 购买后6天15小时(即第8天),全额返还消耗货币
返还货币类型 代金券支付 → 返还代金券;金钻支付 → 返还金钻;红魔石支付 → 返还红魔石
未领取处理 活动结束后,
@Roi.J.Élisabeth
6 赞
5 回复
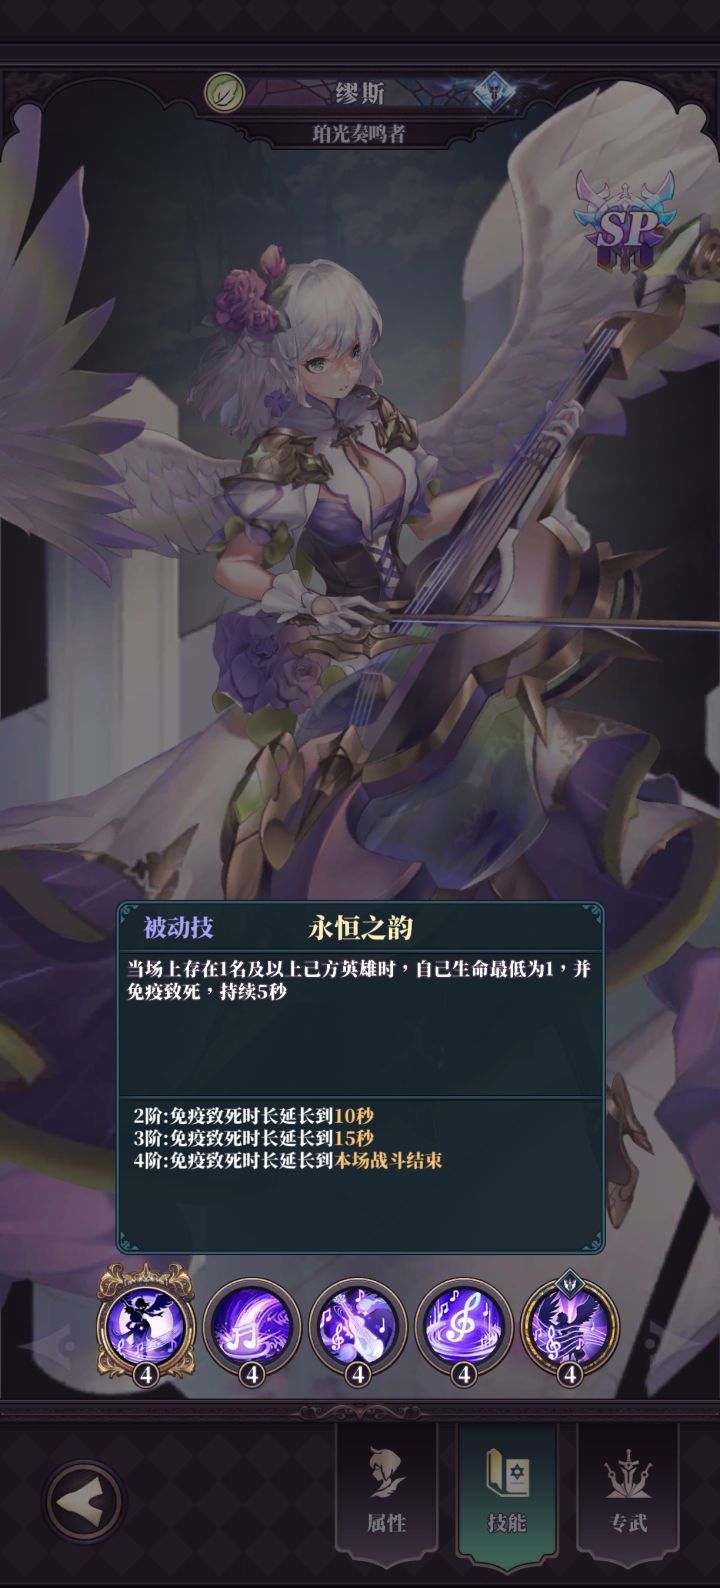
sp缪斯攻略
缪斯作为SP级泰坦翼族神使,是集强治疗、群驱散、双抗增益、技能重置、不死生存于一身的T0.5全能辅助,物理队“真神辅”、法队“万能副奶”,史诗品质即可发挥核心作用,不朽3阶段迎来质变,堪称团队“定海神针” 。
一、核心技能解析(品质梯度:传奇/史诗+/不朽3/不朽5)
1. 终结技【生命之章】(CD35秒)
- 核心效果:每0.5秒为全体友方+召唤物回血(自身100%防御),共1
@123455544
4 赞
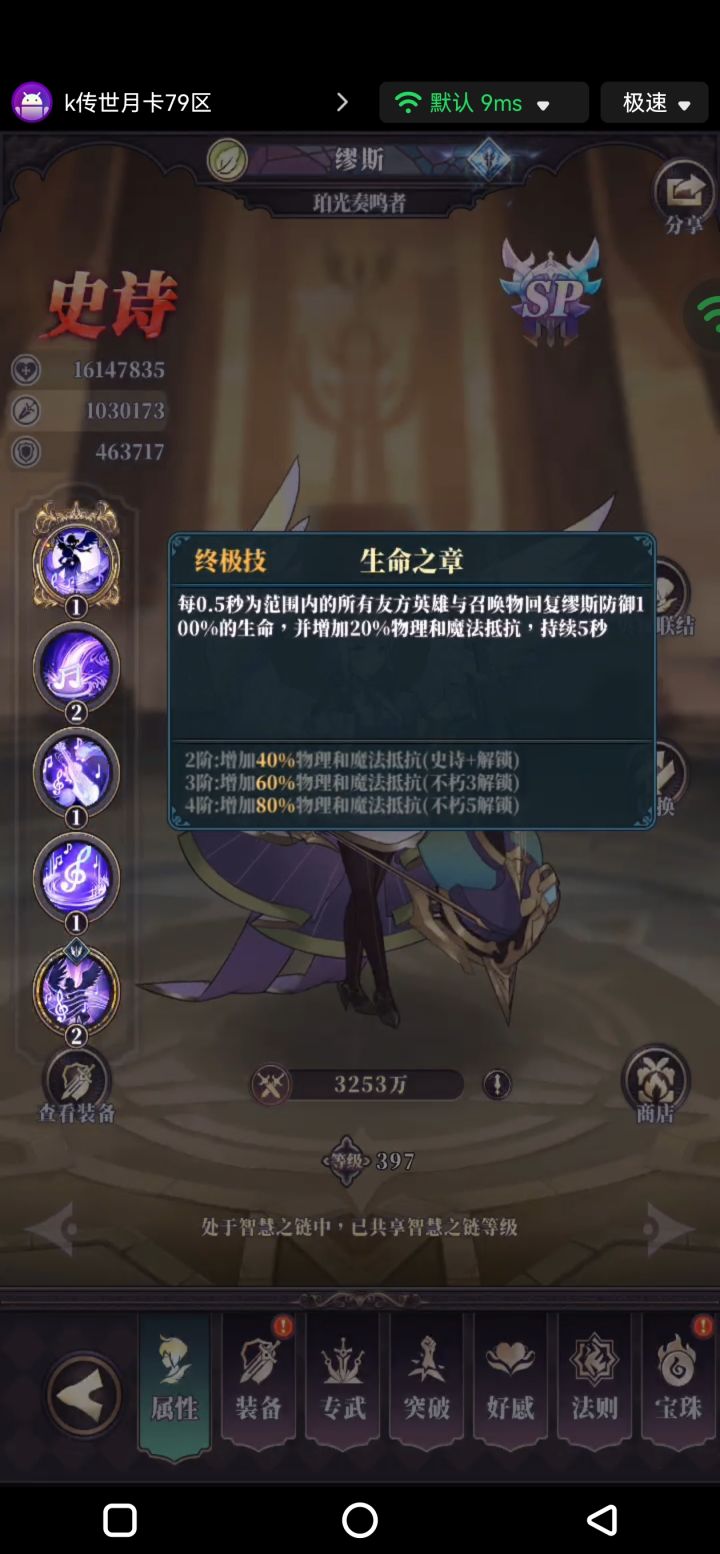
辅助SP英雄缪斯全面攻略
SP辅助英雄缪斯,属于全能型辅助,核心优势在治疗、净化、增伤和保队友技能循环。
技能介绍:
1. 终结技:生命之章:每0.5秒为范围内友方及召唤物回复自身防御100%的生命,还能增加百分之20物理与魔法抵抗,效果持续5秒。搭配专武后,终结技的治疗效果还能额外提升20% - 100%。
2. 主动技:祝福之弦:目标锁定生命最低的友军,施加持续8秒的祝福,期间目标受伤害降低30% - 75%,且每秒能
@冰封de恶魔
7 赞
1 回复