
下载 App


Shift Up利润要跌43%,妮姬一个要扛不动了
2 小时前29 浏览综合
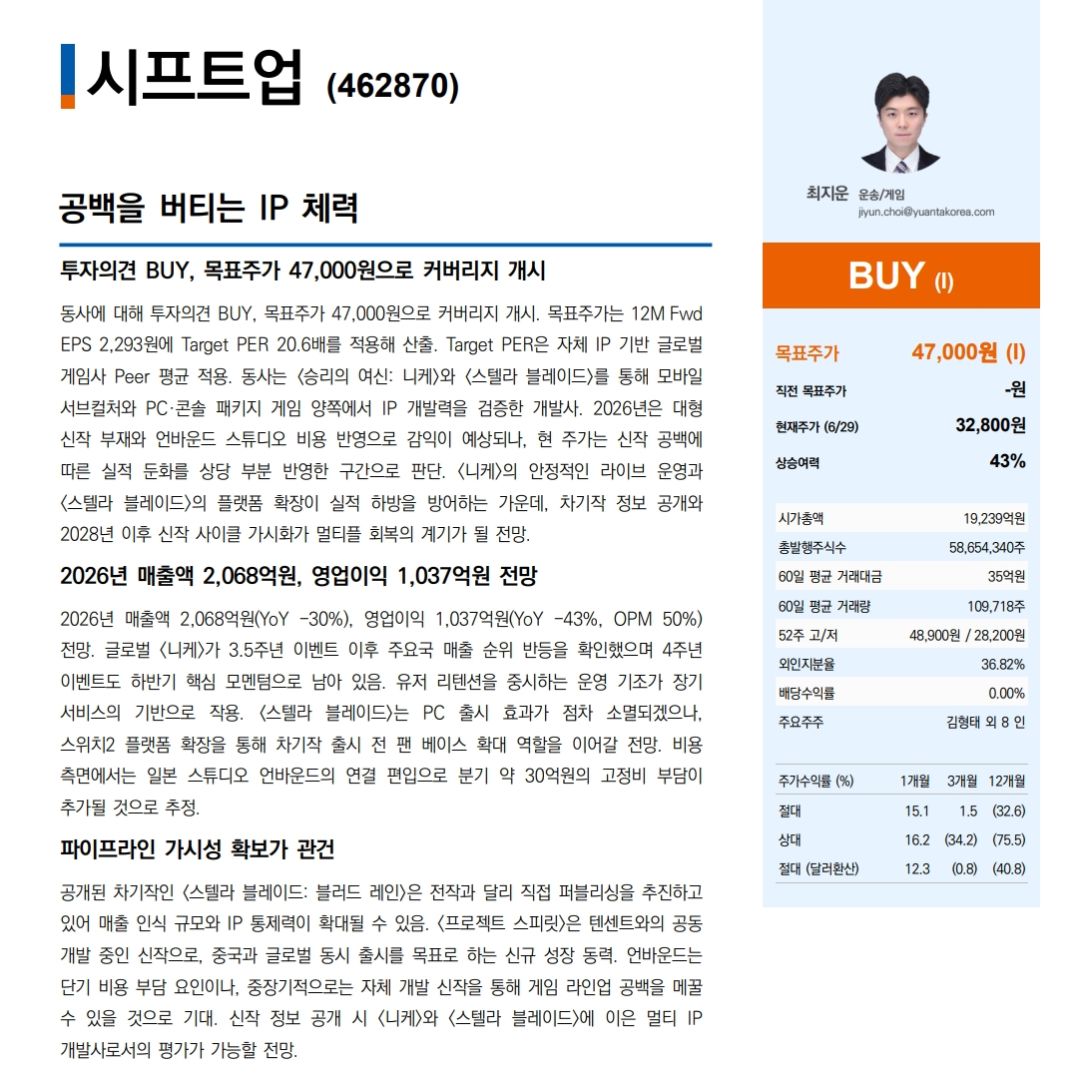
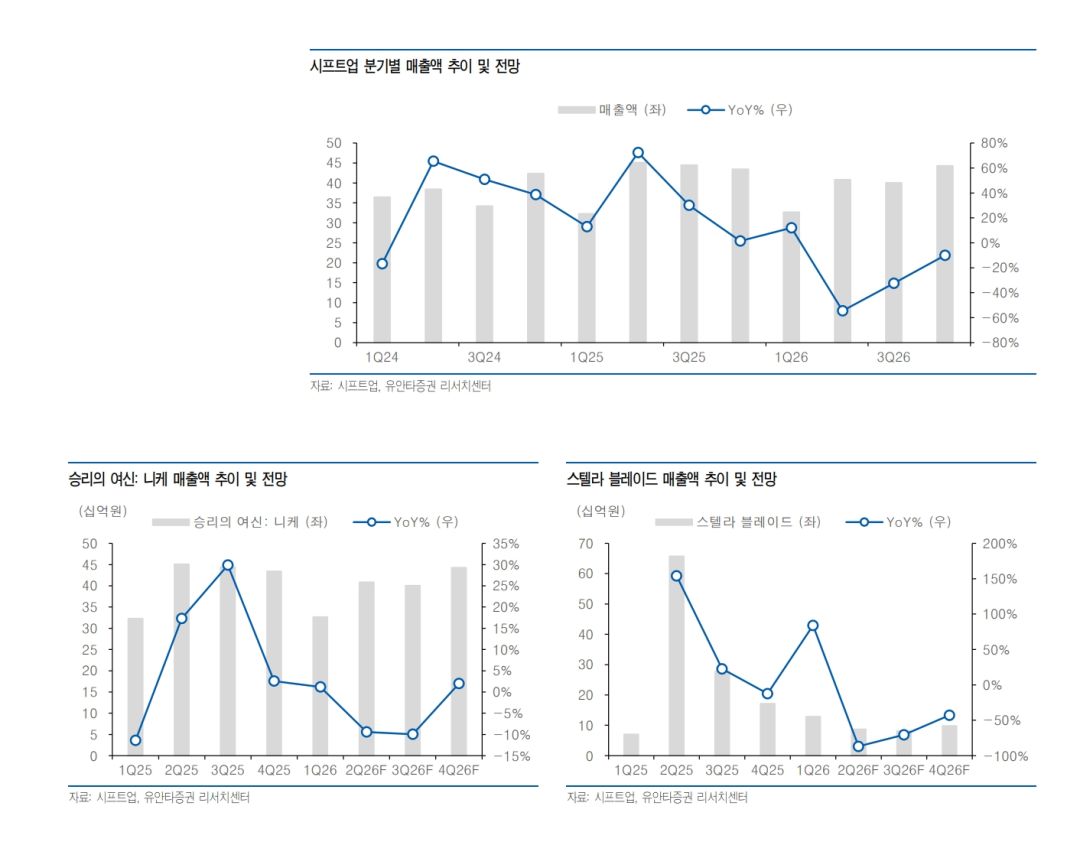
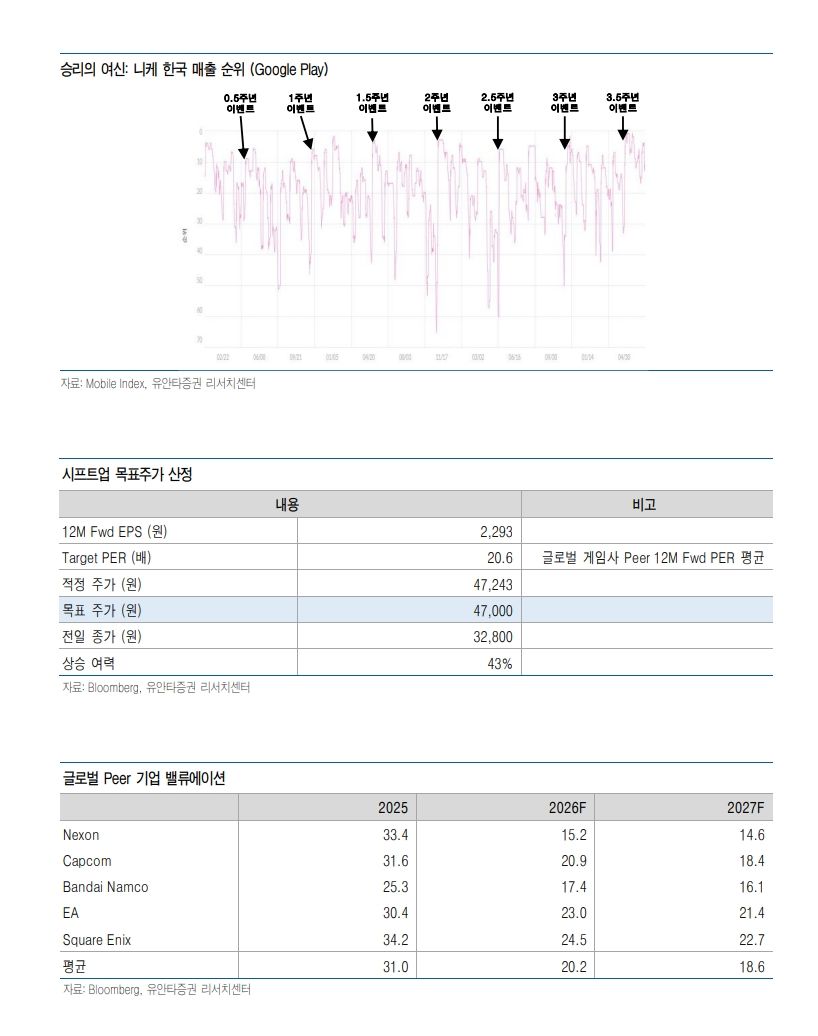
韩国游戏公司Shift Up最近被自家券商Meritz Securities判了缓刑,美利茨证券在10月初发布报告预测,Shift Up今年营业利润同比降幅将超过40%,而且这个下滑趋势可能延续到明年。从具体数据来看,2026年第三季度Shift Up的营收预计只有503亿韩元,同比下滑33%,营业利润更是跌到257亿韩元,同比腰斩48%。美利茨证券把目标股价从43000韩元下调到了35000韩元,投资意见也从买入降到了持有。
在韩国资本眼里,这家靠《胜利女神:妮姬》和《剑星》打天下的公司,现在正处于一个青黄不接的尴尬期。
业绩为什么跌得这么惨?他分析为妮姬在中国市场的表现没撑住,美利茨证券的研究员李孝珍在报告里点得很直白,妮姬全球版本在第二季度靠活动拉了一波两位数增长,但第三季度进入季节性淡季,相关利润只能维持在前一年的水平。而妮姬中国版本跟全球版本之间的进度和待遇差异,一直没能平息中国玩家的不满,这个问题在第三季度还在拖累妮姬整体的增长率。一款运营了好几年的手游想一直保持增长本来就不现实,妮姬作为Shift Up目前最稳定的营收来源,一旦它的增速放缓,整个公司的账面就会立刻变得很难看。
美利茨证券预计,Shift Up正在准备的两款新作都要等到2028年之后才有可能发售,今年第二季度收购的日本工作室Unbound的游戏也要等到后年之后。这意味着从2026年到2028年,Shift Up手里能打的牌只有妮姬和《剑星》的存量运营。这两年对于一家上市公司来说确实有点漫长,美利茨证券的研究员也承认,Shift Up从去年第二季度开始就同时进入了“势能和业绩的休眠期”,要靠妮姬重新进入上升趋势,投资者才会真正开始考虑抄底。
不过也不是完全没有好消息,《剑星》Switch 2版预计11月发售,这是Shift Up第一次自己当发行商,不再经过索尼互动娱乐。公司CEO金亨泰说得很明确,未来Shift Up自己开发的打包游戏都会直接由公司自己负责线上发行,不再交给外部发行商。这意味着如果游戏卖得好,Shift Up能留下的收入和利润会比以前多得多。但代价也很实在,全球营销、本地化、用户支持和发售管理的成本,现在全得自己扛。
在我看来Shift Up现在的处境其实挺典型的,一家靠一款爆款手游撑起来的公司,在手游进入平稳期、新作还没准备好的时候,必然会经历一段难熬的过渡期。美利茨证券的报告说白了就是在告诉市场,别指望短期内有什么惊喜,2026年和2027年大概率就是咬牙硬撑的两年。至于2028年之后能不能靠新作翻身,那得看金亨泰团队在这两年里把自主发行的摊子铺得怎么样,以及妮姬在中国市场到底有没有解,你觉得呢?


新月同行停服,大佬要发力自制单机陪伴版!
《新月同行》今年正式停服服务器关了,玩家想再回去看看剧情都没门了。但最近社区里传出消息,有技术大佬自己动手,要把这游戏做成了一个能在本地跑的单机离线版,官方没干的事,玩家自己干了。
先给还没跟上的朋友补个背景,《新月同行》由深圳烛薪网络开发,2024年10月公测,主打都市超自然怪谈题材,剧情和美术在二游圈里口碑一直不错,但战斗系统偏无聊,属于那种“剧情党很喜欢、玩法党留不住”的类型。停更前官方还坚
@衫选文学
2 赞
1 回复
白玉京无仙首曝,崩坏仙侠横版肉鸽游戏来了
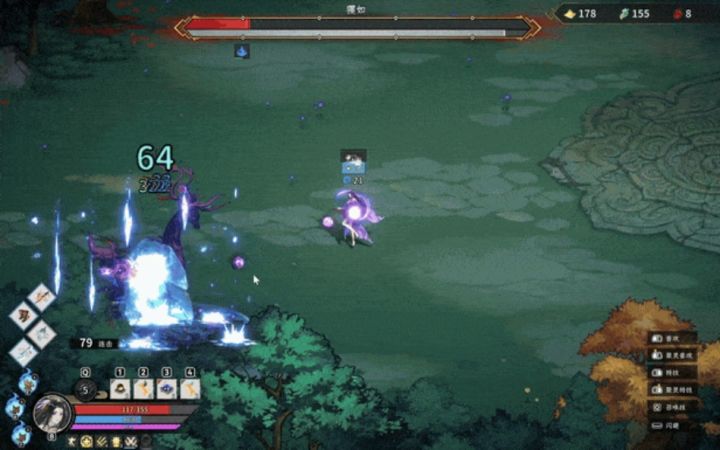
天上白玉京,十二楼五城,仙人抚我顶,结发受长生。但这游戏里的白玉京,可不一样了,10月16日国风手绘横版动作肉鸽游戏《白玉京:无仙》正式首曝,Steam商店页面同步上线
这游戏由白玉京工作室开发,就是那个做过《下一站江湖》系列、老板卖房做游戏的团队。本作最早叫《玄玉劫》,9月份才改的名。故事设定在灵气枯竭的“大荒”,千年前阴山老祖布下璎垣大阵妄图吸尽灵气,阵法崩毁后把璇朝皇宫和无数妖邪一起拖进了异
@衫选文学
2 赞
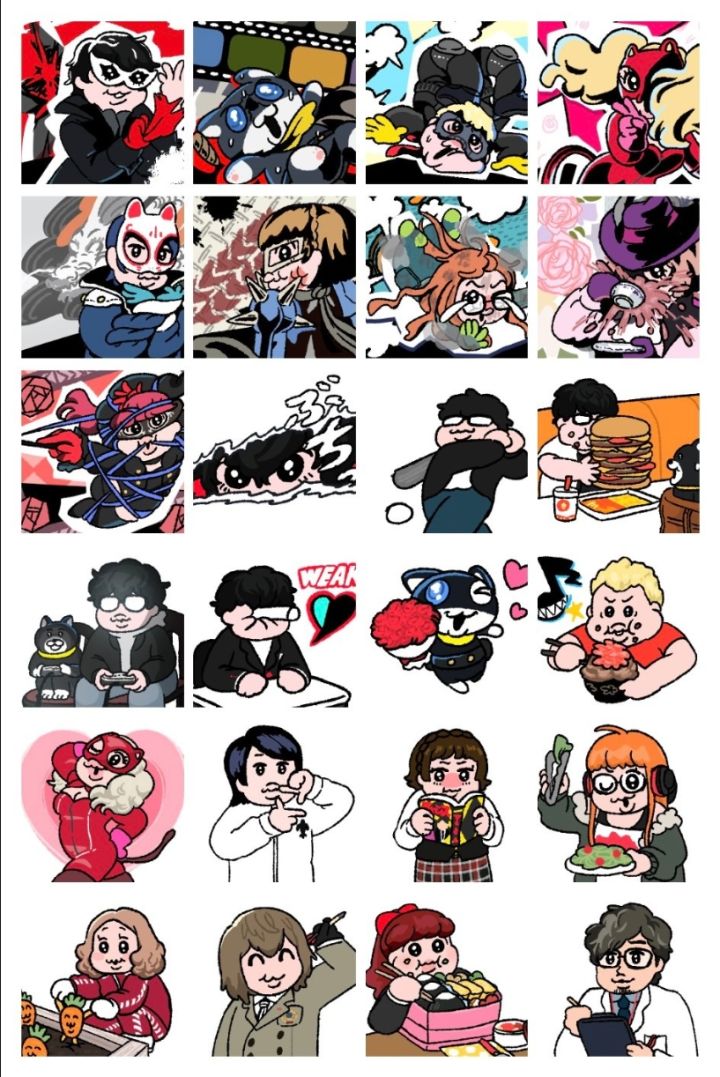
P5R联动可哀想に!,LINE表情包特别可爱啊
《女神异闻录5皇家版》跟画师可哀想に!的联动LINE表情包今天正式上线了,可哀想に!是日本新生代插画师,多摩美术大学出身,代表作是那个白裤子蓝丝带、屁股上写着“おぱんちゅ”的兔子,画风以超大眼睛、厚实脸颊和嘟嘟嘴唇为标志,在年轻女性群体里人气极高。这次联动是《女神异闻录》系列30周年企划的一部分,除了LINE表情包,还推出了大量可哀想に!绘制的新周边。
表情包的话一共24个动画贴图,怪盗团的各位全
@衫选文学
1 赞
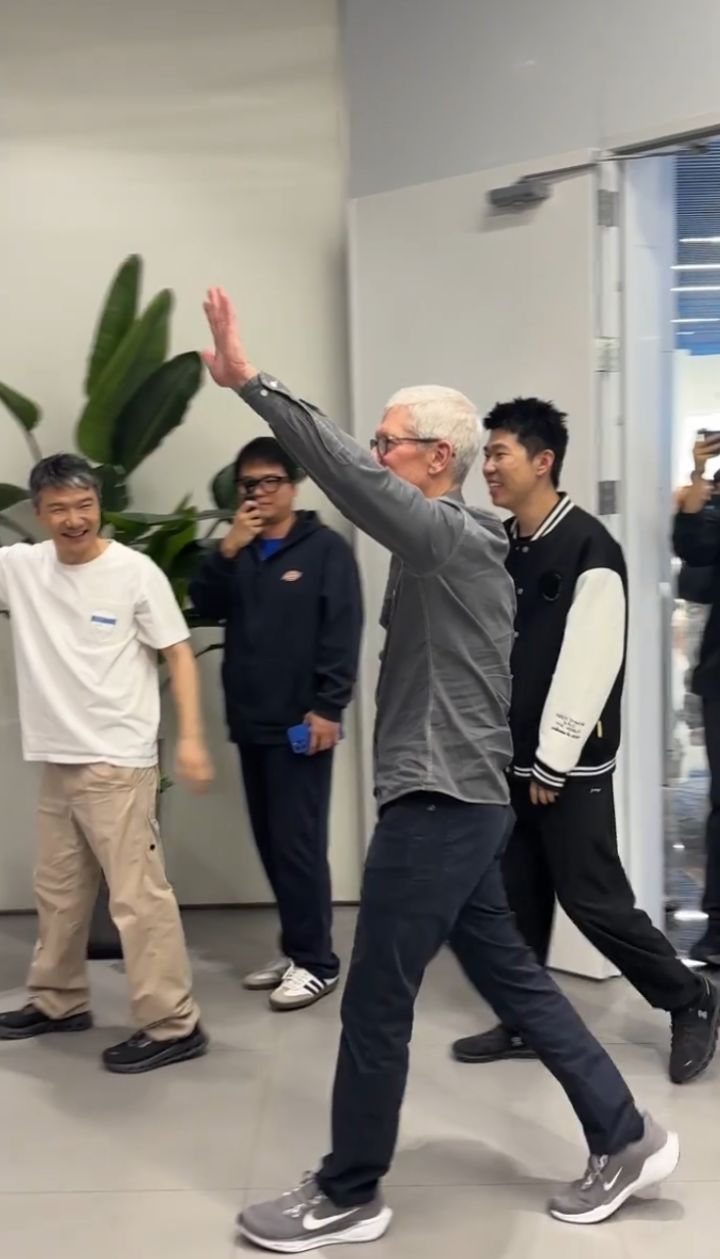
库克再访米哈游,新苹果测试绝区零看新游戏
苹果执行董事长蒂姆·库克今天下午又出现在了上海米哈游总部,库克这趟行程的目的很明确,就是来看米哈游的新东西,尤其是马上要预购的折叠屏iPhone Duo在绝区零上的表现。
他本次到访的行程排得很满,先是在一楼听大伟哥介绍了米哈游的企业理念和两座App Store年度iPhone游戏奖杯,聊到是否要争取第三次时,大伟哥直接回答“当然,我们正在争取第三次”,随后他还看了《星布谷地》和《崩坏:因缘精灵》
@衫选文学
1 赞
绿梦首日流水3.2万不及预期,但也很强了
绿梦时空之声昨天公测首日iOS收入预估约3.2万美元,折合人民币23万左右,今天流水相比昨天顶峰还有小幅下滑,从第三方数据平台的排名曲线来看,公测首日总榜最高摸到155名,游戏畅销榜94名,角色扮演畅销榜最高冲到35名,但第二天下午又回落到了165名和101名。问题出在公测当天的炸服和优化上,昨天开服体验问题可能直接劝退了一部分想尝鲜的人,我觉得绿梦的底子其实不差,横版箱庭探索在当下二游里算稀缺品
@衫选文学
4 赞
11 回复
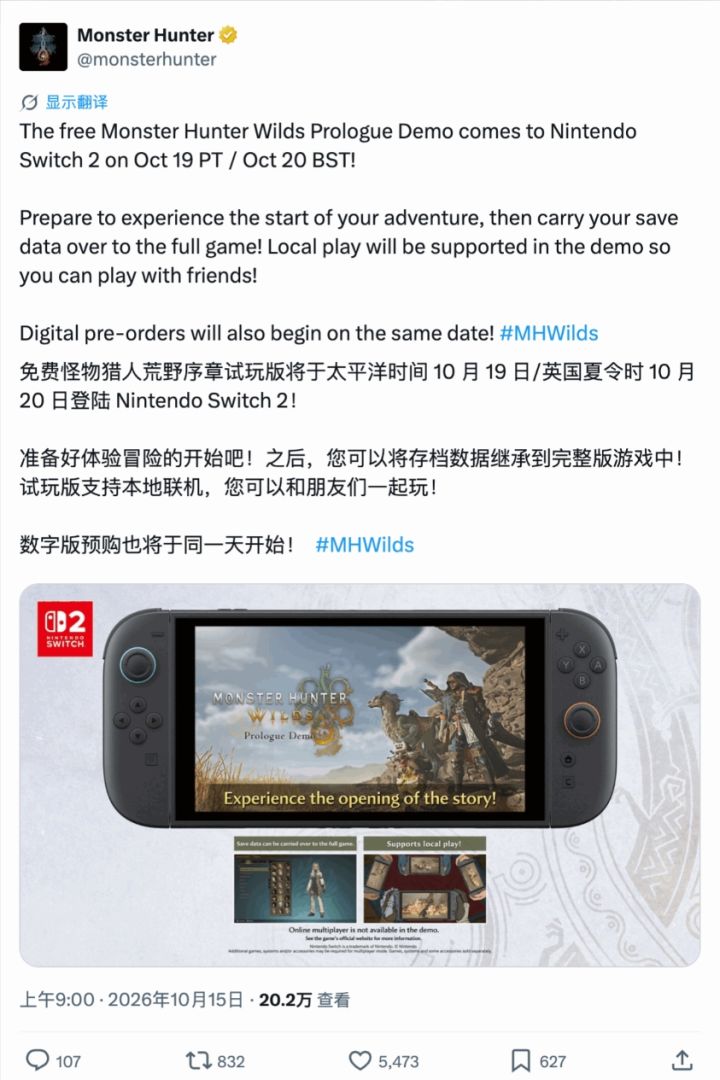
怪猎荒野NS2试玩来了,这次存档能继承
卡普空今天在官方推上正式宣布,《怪物猎人:荒野》的免费序章试玩版将在10月19日太平洋时间登陆Switch 2,英国夏令时则是10月20日,这个时间点选得挺巧因为数字预购也会在同一天开启,摆明了是想让玩家先尝后买。试玩版可以体验故事开头,存档能继承到完整版,支持本地联机,但不支持在线多人。我觉得本地联机这个限制挺有意思,官方明显是想推Switch 2的线下社交属性,毕竟掌机最大的优势就是可以面对面
@衫选文学
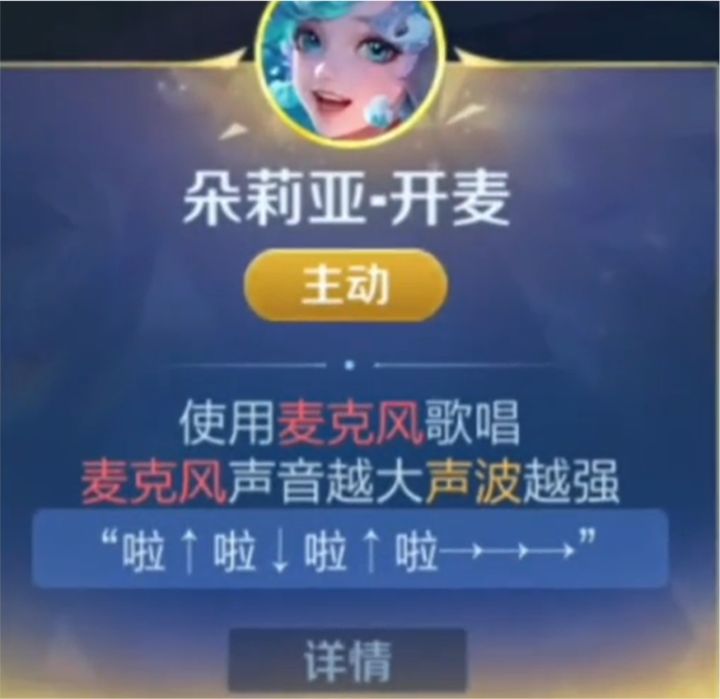
王者共鸣之战来了,开麦叫得越响伤害越高
王者荣耀周年庆限时玩法“共鸣之战”今天正式上线了,这个模式最出圈的不是缝合 而是朵莉亚那个“开麦唱歌”的天赋,你叫得越大声伤害就越高,这可能是2026年最考验玩家脸皮厚度的机制了
选择朵莉亚的“开麦”这个天赋后,你需要打开麦克风唱歌,系统会检测你发出的分贝,声音越大,音波伤害和范围就越高,如果你在宿舍或者客厅玩,队友和家人都能欣赏到你的即兴表演。这个设计确实很有节目效果。我觉得这个天赋的精妙之处在
@衫选文学
3 赞
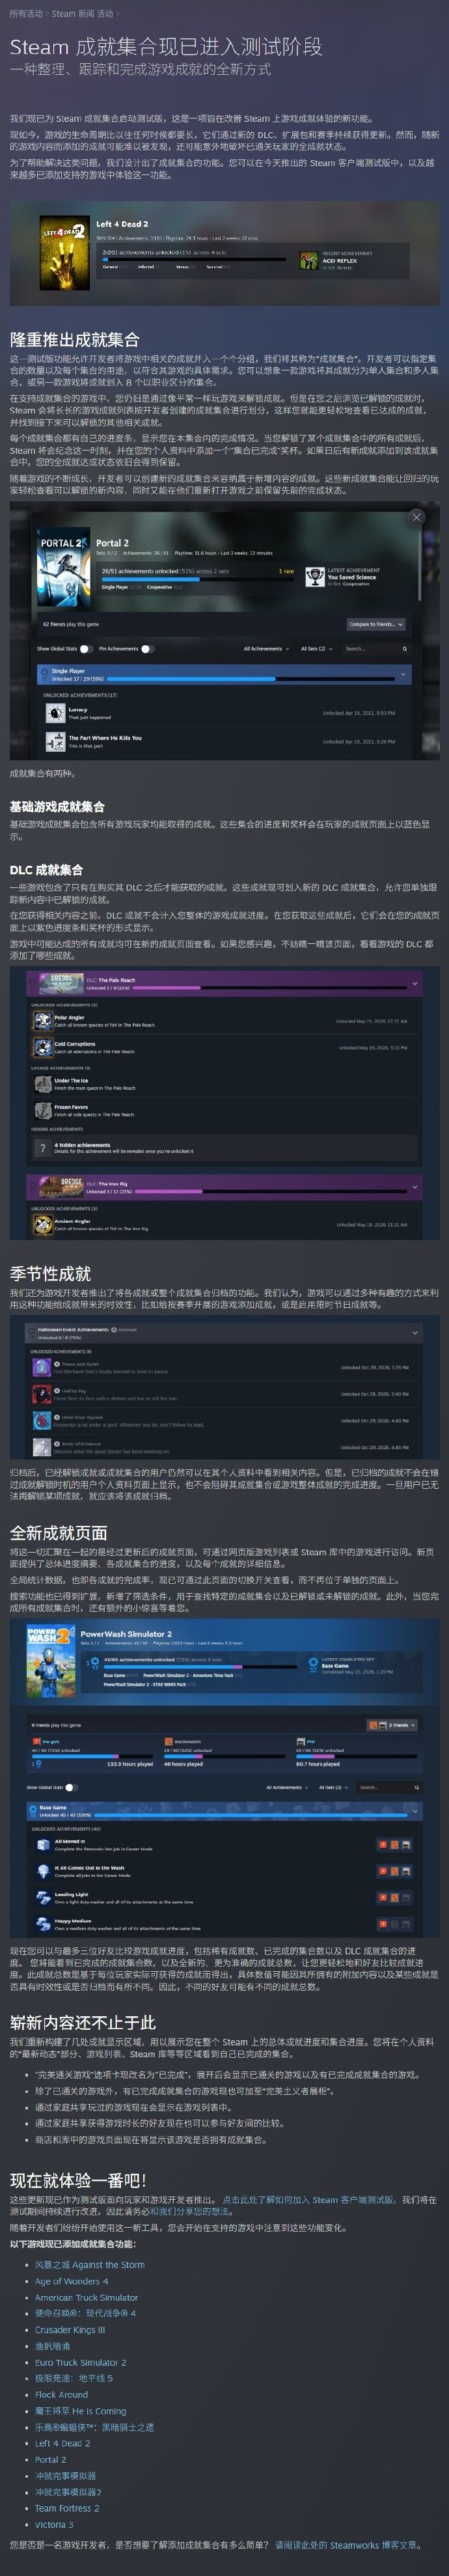
Steam成就集合新功能开测,DLC不占进度
Steam成就系统终于要摆脱一锅乱炖的状态了,V社正式宣布成就集合功能进入测试阶段,开发者可以把成就按自己的设计分类,如单人成就、多人成就、不同职业成就,玩家也能按分类查看已达成和待解锁的成就,有一说一,这个改动对成就党来说属于迟到了十年的功能。
Steam成就系统从2007年上线到现在,一直是线性列表,你玩一款游戏几百个成就全挤在一起,想找哪个是多人、哪个是DLC、哪个还差最后一个,只能自己翻。
@衫选文学
3 赞

官方“手滑”泄密!剑星2重庆取景照流出!
1月19日,《剑星》官方账号发布动态确认,续作《剑星2》已顺利完成实地取景勘察工作,而此次取景地锁定中国重庆,这一消息通过官方“手滑”补发的实景照片意外曝光。
从官方公布的素材来看,实景照片中的立体建筑结构、交错交通网络与重庆标志性风貌高度契合,魁星楼等地标特征清晰可辨,对应的科幻风格原画则将山城的吊脚楼、江雾景观与末世废土氛围完美融合,尽显东方赛博美学特质。
重庆“8D魔幻城市”的地形复杂度,既
@糯米鱼
2 赞
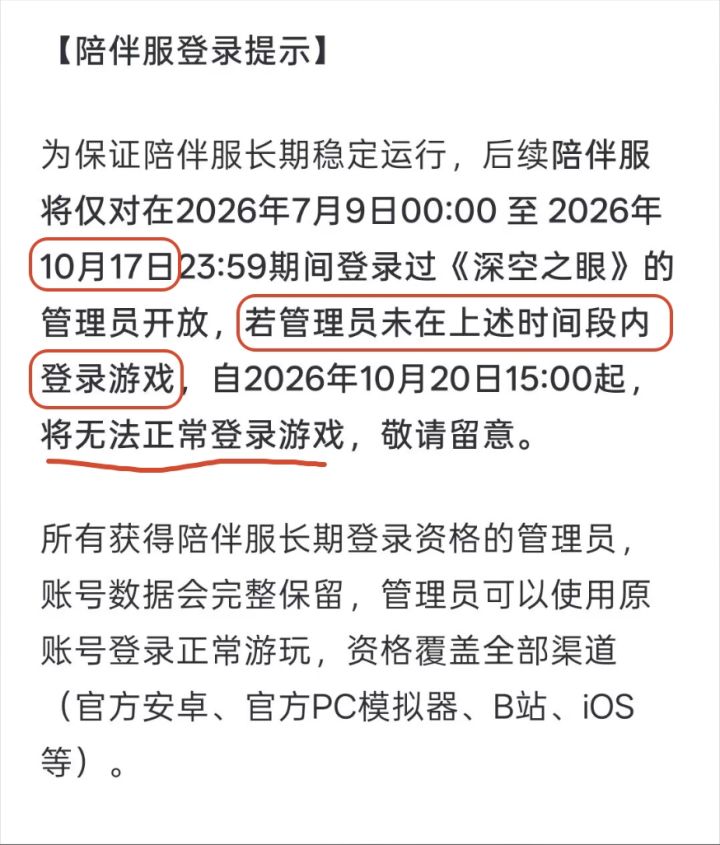
深空之眼陪伴服即将清号,快登录没时间了!
《深空之眼》陪伴服要清号了,10月17日晚上11点59分之前没登录过的管理员,从10月20日下午3点开始就再也登不进去了,没在窗口期内上过号陪伴服资格就跟你没关系了。官方这波操作挺狠的,但仔细想想也合理,陪伴服本来就是给还在玩的玩家留的,不是给所有人无限期挂着的。
陪伴服的服务器成本是持续的,官方不可能无限期保留所有账号的登录权限,设置一个登录窗口期,等于把资源集中留给真正还在玩的人。对已经AFK
@衫选文学
2 赞
3 回复