
下载 App
《负产阶级》攻略:月供为什么越还越多?清债后怎么玩到终章
开局手里只有 ¥5,000,七笔债合计 ¥200 万。很多人卡住,不是因为不会点工作,而是把几本不同的账当成了一本:月供付了不代表本金会降,资产够了不代表手头有钱,孩子长大也不等于家庭线自动收齐。
前半段讲清债,后半段涉及火箭、孩子和终章剧透。配图是演示存档,具体收益与事件请以你自己的局为准。
真正吊着人往下玩的,不是“还清两百万”这个数字。前期为了几百块副业,你要算今晚睡不睡、明早还能不能上班;清债后,同一笔钱又能变成存款、事业、家人的安全感,甚至一发不负责回本的火箭。前面问的是“这个月怎么撑过去”,后面慢慢变成“我究竟想把日子过成什么样”。
01|第 30 天,才是第一道坎
游戏每天推进晨间、工作、午后和晚间;第 30、60、90……天结束时,才结算月供与利息。所以前 29 天不是“看见钱就拿去还”,而是先保证月末有钱、下个月仍有体力挣钱。
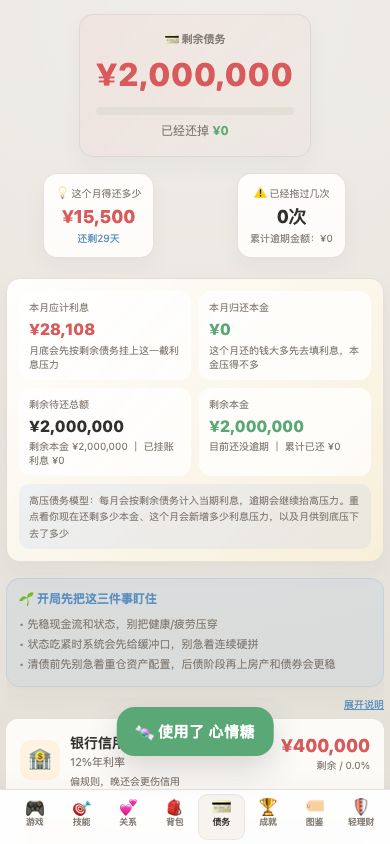
按开局七笔债、不提前还款计算,最低月供合计 ¥15,500,首月新增利息却约 ¥28,108。只付最低月供,能避免逾期,但总债仍可能比上个月多约 ¥12,608。觉得“明明一直还,债怎么没少”,先看这两个数字。
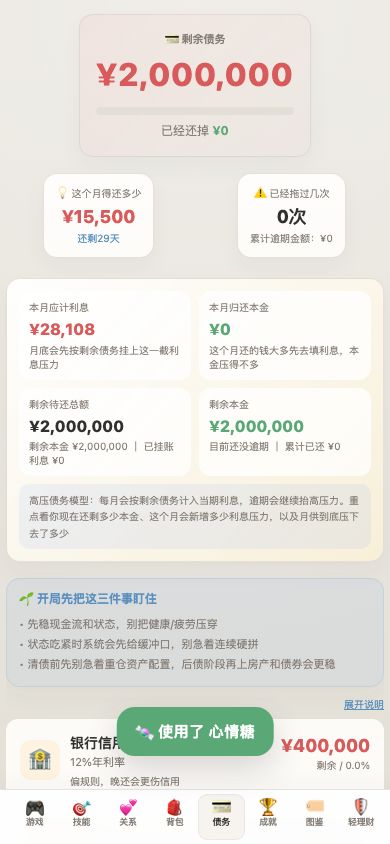
我会把现金分成三份:月末必须支付的月供;通勤、生活和恢复状态的钱;余下才是能拿去压本金或抓机会的钱。为了不让每天变成机械刷工和副业,我会每天只查三件事:离月结还有几天、明早还能否正常上班、今天赚的钱扣掉生活费后究竟剩多少。提前还款按钮旁边的风险提示值得认真看,别为省未来的利息,把今天的工作能力一并还掉。
02|工作标价不是实际净收益
开局的 4 点技能点足够打开不同路线。编程 1 级可做数据录入外包(标价 ¥430、体力 18)和家教(¥700、体力 25);编程 2 级可以接写代码私活(¥920、体力 45,基础风险也更高)。不是劝所有人都学编程,而是提醒你:岗位门槛一旦跨过,技能点的价值会突然跳一档。
另一个容易忽略的联动是“本地/远程”岗位:当天夜间生活费会再打七折。昨晚备饭还能继续压低当天开支,理财技能也作用于夜间开销。低状态时,稳稳完成一份本地工作,扣掉生活费后未必比高薪高风险工作差。
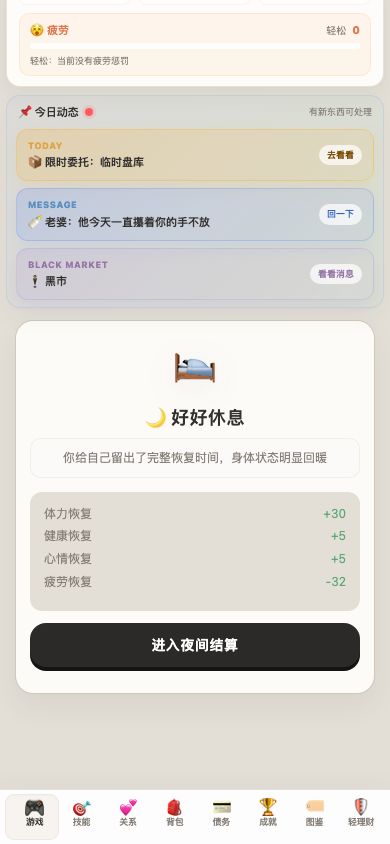
疲劳到 30、60、80,会逐档压低收入并增加风险,还拖慢夜间恢复。晚上别见兼职就点:今晚多赚几百,明早却做不成主业,是整段时间亏损。高疲劳时优先睡整觉、把体力和疲劳拉回安全线;状态实在补不回来,再看背包里的恢复道具。选兼职前问自己:做完后,下一天还能正常上班吗?
03|还款先问:我要省利息,还是救月供?
初始债里,朋友借款不计息;两笔网贷年利率达到 24%。保住月供和生活缓冲后,额外还款优先处理高息债,通常比把同一笔钱存进低息储蓄更能止血。反过来,某笔小债若差一点便能整笔结清,也值得比较:结清后它的最低月供就退出下个月账单。
手动提前还某一笔债时,有“缩短期数”和“降低月供”两种选择。前者保持月供、争取少付总利息;后者先给每个月的现金流松绑。降月供并不是还一丁点就生效,单次提前还款达到该笔剩余债务约 10% 才开始触发降档,且有月供下限。
如果连续几个月月末都绷得很紧,先降月供可能更适合;如果已经有稳定缓冲,再考虑缩期。协商也一样:同时看手续费、成功率、月供变化和扣费后的现金,不要只盯“每月少还”四个字。
04|技能、信用和关系,其实在同一张收入表上
技能不仅加数字,还决定哪些岗位能做。编程连着数据、家教和私活;谈判影响债务协商;理财连接日常开销和清债后的储蓄;销售则会改变部分工作与副业的收益。先选自己常做的工种,再投资对应技能,比五项平均点低级更容易回本。
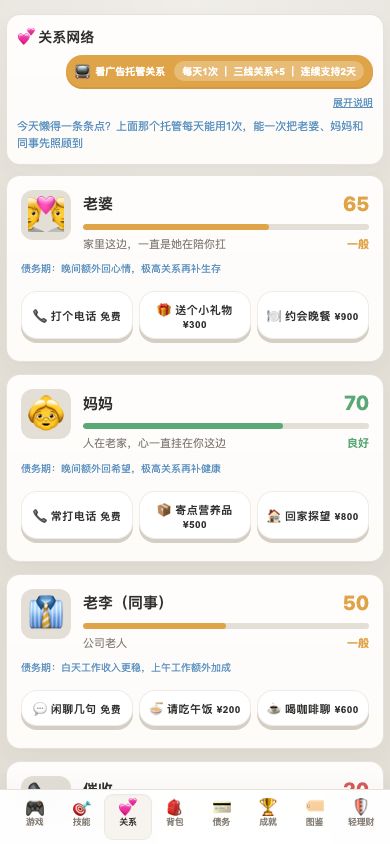
信用差一点够门槛,有些工作即使能接也会被压价。关系同样不是纯剧情:家人能托底状态,同事可能带来工作收益,部分事件也要关系达到条件才会出现。别猜自己路线有没有生效,直接看工作收据里实际出现的技能加成、关系加成与信用压价。
05|清债后,把钱分成“现金、存款、资产”
清债只是换了一套题。手头现金能立即付项目投入、团队工资、准备费和发射费;存款要先主动取出,才能用于这些支出;股票、基金、房产看起来是资产,却有价格波动或退出限制。后债项目的累计投入推动阶段和路线,也不能当作今天可花的现金。
所以“储蓄里有钱,团队却说缺工资”时,先取款;“项目里砸了很多钱,火箭资产门槛还没过”时,先看手头现金、储蓄和投资总值。几个页面都写“钱”,但判定口径不一样。
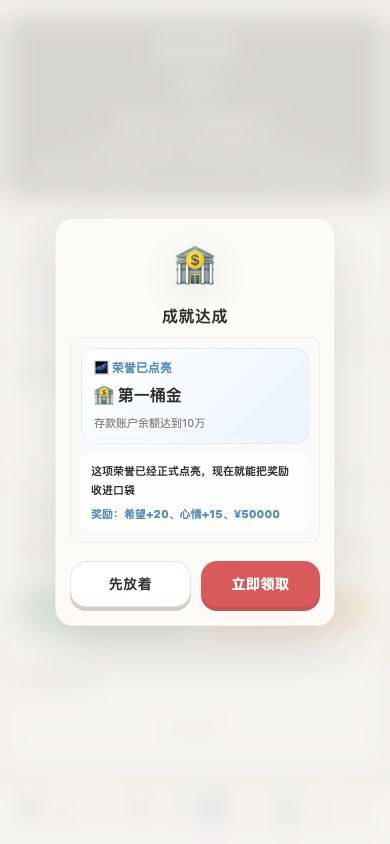
图|存款第一次到十万,“第一桶金”点亮。它不是暴富,却意味着下个月的生活终于有了缓冲。
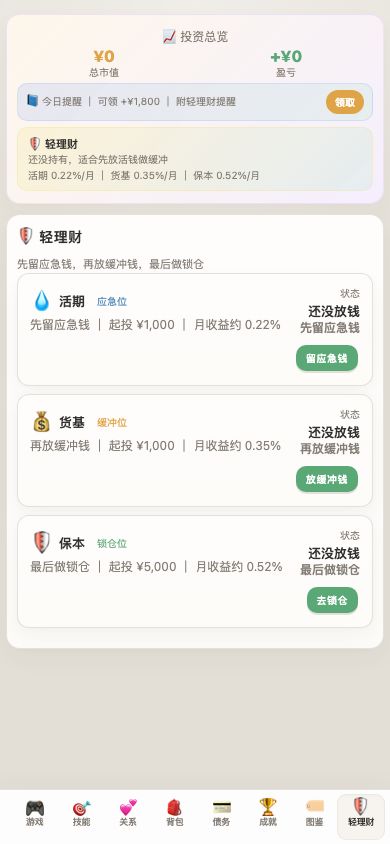
银行储蓄基础月息 0.3%,到账还会扣利息税。如果买了“轻理财”却没见收益,先看结算日:它按第 30、60、90……天统一月结,不是从你存入那天再等满 30 天。清债后理财技能、状态和传承加成会改变收益;10 级以后的技能等级,计入效果时也不再完全按 1:1 算。比较储蓄与投资,别直接拿展示利率当净收益,要看月结实际到账、价格波动和能否及时取出。
“高净值配置”也是典型的字面误区:要求累计投资 ¥1,000 万,同时持有基金、债券、房产三大类中的高净值品种,不是随便买三件高价东西。家办委托/私募股权/艺术品基金算基金,城投债/基建债算债券,精品酒店/产业园份额/地标写字楼算房产。前两类齐了却找不到第三类时,通常要去房产页;最便宜的精品酒店基础价也要 ¥1,200 万,资金不够自然买不下。
06|后债项目:先让钱能回来,再追大数字
清债后如果感觉“只是继续上班和看股价”,先打开目标页看未完成条件,再回后债项目选路线。创业工作室第一阶段投入 ¥50 万后,就有每周订单和月度回款,是比较直接的现金流路线;但周单会受信用、声望、技能、希望和心情影响,不是买下阶段就固定印钞。想补声望,身份与声望网络的即时回款不算最显眼,却能积累信用和声望,帮工作室后续扩张跨门槛。
工作室第三阶段不只看钱,还要求信用、声望、清债后的经营时间,以及工作室自己已经挣回来的累计回款。应急现金池则偏向每月给存款做安全垫,不会自动替你支付火箭账单;家庭保障资金池会同时推动家人关系、子女教育和退休目标。
“自己的小店”项目与投资页持有的“商铺”也不是一回事。试卖、租门面、自住房都不能代替真正买入并持有商铺。准备扩店前,把项目要求与房产页的购入成本、契税、维护费和出售限制放在一起算。
清债那天不是通关动画,更像终于能抬起头。钱不再只有一种用途:留下来是安全垫,投进工作室是以后每月的回款,花在家里则不一定会写进资产栏。后债阶段的好玩,不只是余额涨得多快,而是你第一次有余地决定:下一笔钱是保底、滚大,还是让家里少一件担心的事。
—— 以下涉及火箭、孩子和终章剧透 ——
07|火箭先算现金,再看成功率
航天项目看起来“一直烧钱也不赚钱”,因为它不是被动收益工具,而是大额投入换发射进度、剧情和收藏。若当前目标是稳定现金流,先把能回款的项目做好;若目标是看火箭后续,再准备这条线。火箭要先清债、总资产达到 ¥5,000 万、完成至少两个人生目标,并让任意后债项目达到 3 阶;条件齐了,还要手动“正式立项”。之后每周最多做一次准备、每月最多发射一次。准备在当月累计,跨月清空;别在月底花完准备费,才发现这月已经发不起了。
目标页里的火箭还没有解锁。它不是捷径,而是前面那些日子一步步攒出来的选择。
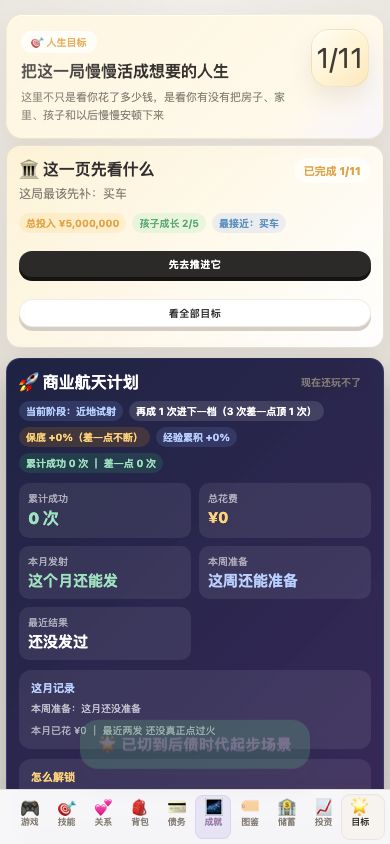
三档发射本身分别要 ¥500 万、¥2,000 万、¥8,000 万,准备和团队工资另算。完全成功率有 75% 上限;连续失败会增加机会。连续四次没完全成功后的兜底,保的是至少拿到“差一点”的部分成果,不是下一发必定完全成功。
“差一点”会留下数据经验,三次可折算部分阶段进度;但孩子的某些收藏明确要求火箭真正成功过一次,不能用部分成果代替。看概率条时,把完全成功、差一点和失败当成三种不同结果。
08|孩子线与终章,追的是两张不同的清单
孩子成长不是单等天数。家庭项目、教育目标进度和家人关系都在推它。想遇到“孩子在电视里看到火箭”的晚间事件,需要孩子至少进入小学阶段、火箭真正成功过一次、老婆关系达到相应门槛。遇到后,前两个回应能记入相关收藏;第三个回应不会收录本次。选错并非永久绝版,只是要等下一次机会。
孩子问“这个是不是你弄的那个”,比一个成就弹窗更像结局。外面的人盯着发射成功率和花掉的几千万,孩子只是把电视里那一下认成了你。从第 1 天起,你一直在分配体力、时间和钱;到这里才发现,那些看似绕路的陪伴,也在推进同一局人生。
人生终章要求清债、走到长线掌舵路线、后债项目累计 10 阶、完成至少两个人生目标,并让孩子进入少年期且火箭有足够的有效成功进度。孩子收藏七页全收不是终章本身的要求,却是另一枚孩子线徽章的要求;那枚徽章还要求火箭真正成功一次。
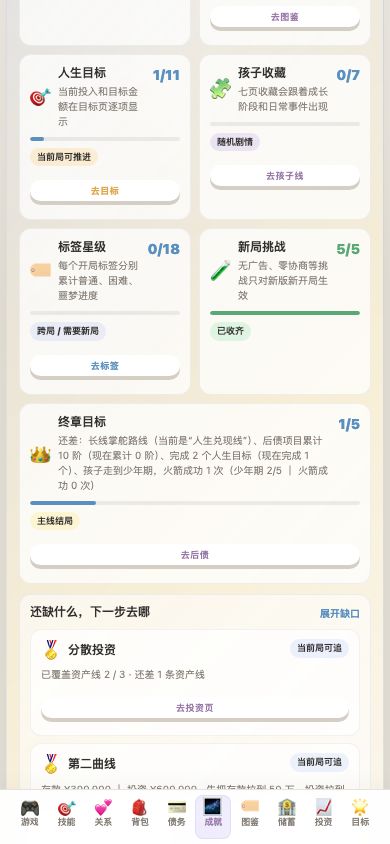
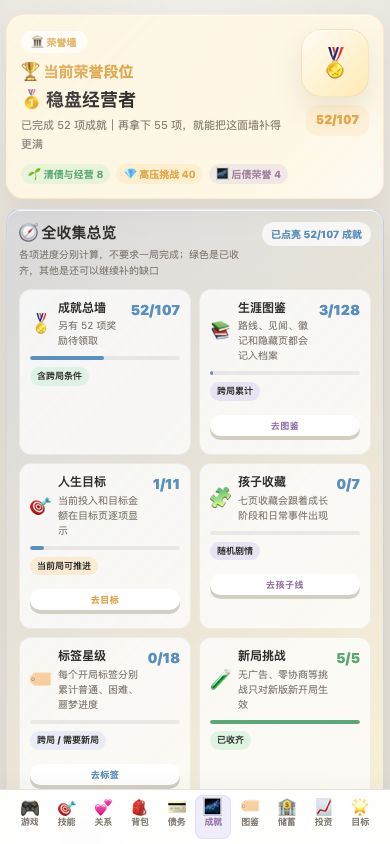
终章出现后可以继续玩,也能从总览重新查看。收集党要先分清“当前局成就”和“跨局图鉴”:重新开始会清空当前局的角色与成就记录,但保留图鉴、标签战绩和收集奖励。成就或目标条件已经亮了,也不代表奖励自动进账;逐页检查“未完成、已完成、待领取”,尤其看隐藏收藏的缺页线索。
最后,把路线压成四句话:第一月先活到结算;清债前让额外还款真正压到高息本金;清债后留足现金,再用项目创造回款;追终章时分清火箭部分成功、真正成功与孩子收藏。老玩家如果有更妙的非标准路线,欢迎在评论区补充——这游戏最好玩的地方,就是同一笔钱放进不同系统,会长出不同的人生。
加油!


攻略
前期注意状态特别重要,先别着急赚钱,保持状态良好下再去赚钱。
晚上不要去工作,优先休息,把状态补好,可以根据自身的状态选择休息恢复心情希望还是体力与健康。
如果状态休息实在补不好,背包那里可以买道具恢复,如果没有相应的道具,可以刷新。
关于疲倦怎么消除?就是不要工作,拉到底下休息,可以抵消疲倦,关于这一点,晚上不要工作,晚上工作会增加疲倦非常不划算,不如先把自身状态养好。
月供可以卡成100,提前
@ 蝉逆万劫存
22 赞
2 回复
01:28
开局38岁负债200万,你该如何逆袭?
一款写实类纯文字游戏,你将体验到,夹缝中生存的艰难!
#我的游戏日记vol14 #休闲游戏 #文字游戏 #模拟 #写实 #游戏推荐
@大屋无武物
10 赞
2 回复

你以为这只是个重复打工还债的游戏,其实后面的人生才刚开始
很多朋友看到这个游戏的第一反应,都是:
“是不是就是一直上班、打工、还债、重复点点点?”
说实话,我能理解这种感觉。
因为这个游戏的前期,确实就是在那种很压人的状态里:钱不够,债很多,状态在掉,稍不注意就可能崩。你每天都在想怎么活下去,怎么把月供顶过去,怎么让自己不要倒在下一个危机前面。
但我想认真说一句:
这个游戏真的不只是一直重复打工。
前面的辛苦,不是为了把玩家困在“机械上班”里,
而是为了
官方
@小妮子
96 赞
78 回复
01:02
负债两百万开局❗❗❗ 挑战性直接拉满 !来看中年男子打工还债日记
单机文字游戏:《负产阶级》
#我的游戏日记vol14 #游戏推荐 #新游安利 #发现好游戏 #负产阶级
@晨来
16 赞
3 回复
01:02
38岁,负债200万,你能在保证身体健康的同时,还清债务吗
#我的游戏日记vol14
@黑茶
3 赞
2 回复
01:15
负债200万的一天有多窒息?
#我的游戏日记vol14
@小简游戏种草
8 赞
5 回复
01:14
开局负债200w,妥妥的百万负翁,实现逆转?别做梦了,老实打工吧
#我的游戏日记vol14
@小马游戏菌
6 赞
1 回复
01:18
身负百万债务的普通上班人❗️是上班还债❓还是靠时代逆风翻盘❓
#发现好游戏 #游戏安利 #游戏推荐 #游戏讨论 #休闲游戏 #我的游戏日记vol14
@楠知
6 赞
1 回复
01:54
开局创业失败❗负债200w,你能还清吗❓
#我的游戏日记vol14
@猫酱玩游戏
17 赞
8 回复
01:13
开局负债两百万?看我自学编程发家致富,赚回一个小目标
#我的游戏日记vol14
@小糯QQ星
5 赞
1 回复