
下载 App
📢📢问题意见交流群1071338419
各位在游戏中遇到任何问题或者有什么意见和建议,欢迎加入交流群1071338419 随时反馈,感谢各位玩家的支持与鼓励,祝各位天天开心,万事如意,心想事成🙏🏻!
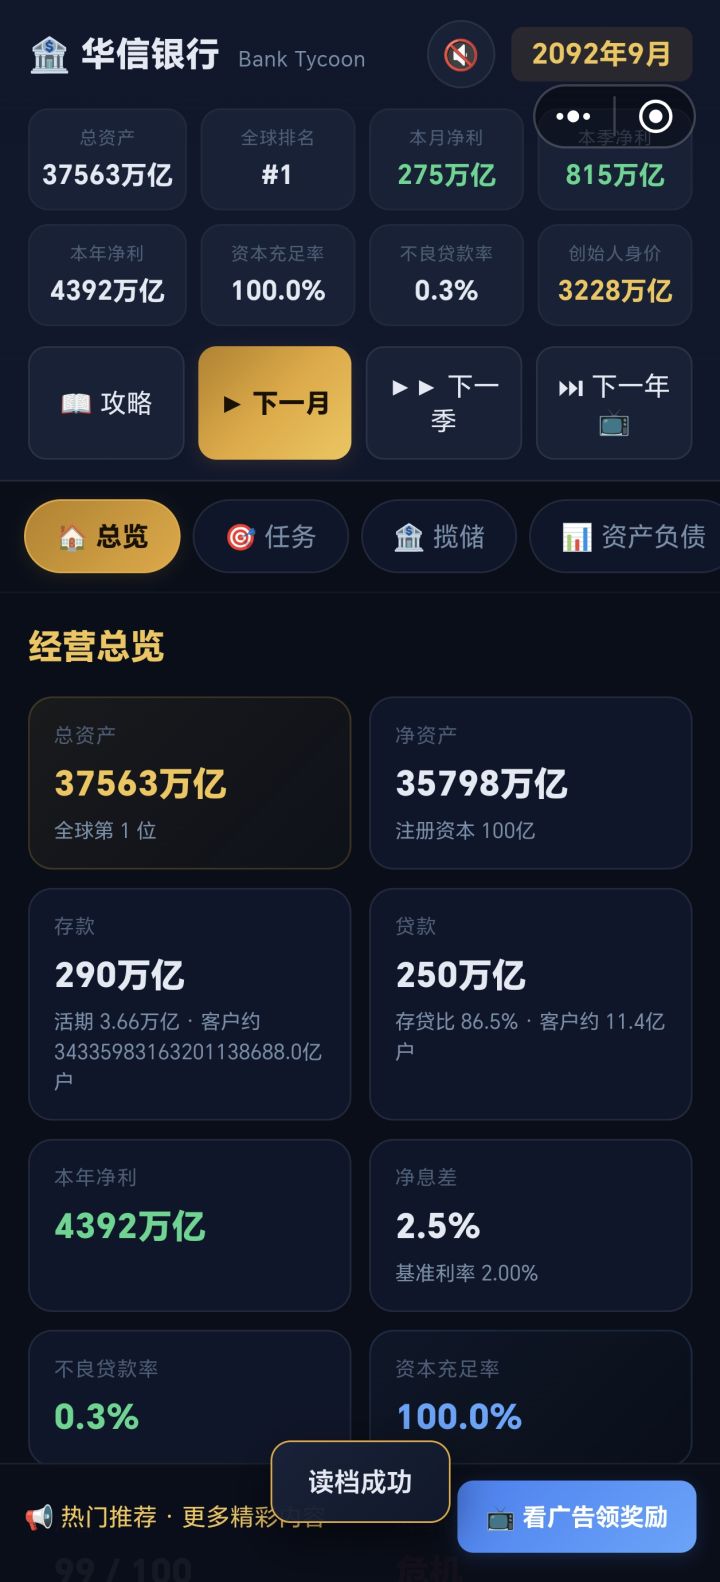
已通过,但有几个问题和建议
1,董事会成员为什么不能自己安排呢?自己都百分之百控股的。
2,孩子只有一个,就不能多生几个抢家产或者自己在几个孩子里选择继承人?
3,只有总部可以一键招聘人员和培训,网点为什么不可以?
4,既然有都董秘,有各个职能部门,比如培训可以让人资定期培训,哪个部门缺人人资按照要求等级自己招聘呢?很多事都可以委托董秘,或者分管副总去直接处理呀
@哈哈
1 赞
1 回复
📢《模拟经营银行家》V-20260911 更新公告
① 网点份额彻底"只升不降":修复经营结算仍拉低份额的隐患,增设网点即增份额、关闭网点才降,扩张成果不再缩水;
② 子女升学不再被"稍后"吞掉:幼儿园→小学→初中→高中→大学每年到龄都会提醒择校,错过窗口自动就近入读公立,教育链完整不断档;
③ 子女前缀随人生阶段更新(婴儿→幼儿→幼儿园→小学生→初中生→高中生→大学生→在职),告别永远的"婴儿";
④ 培养深造面板新增就读进度与升学入口;
⑤ 财
官方
@一条游鱼
4 赞
4 回复
📢V-202601001更新公告
V-202601001更新公告:把偏离现实的金融参数拉回现实区间
这轮换了个查法——不看代码,看跑出来的数字。让银行自然经营 5 年,把 13 项财务比率与真实银行逐项对照,首轮只有 3 项像真的,本轮全部修正:
① 基准利率下限 2.0%→2.6%,存款利率不再跌到接近 0(此前一年定存只剩 0.57%、活期 0.11%) ② 信用卡透支年化从约 6% 回到现实的 18.25% ③ 拨备覆盖率终
官方
@一条游鱼
1 赞
新版本已更新
根据各位提出的宝贵建议和发现的问题,我做了一些修复和更新,审核通过后,大家就可以畅玩了,如果再发现哪些问题和不足之处,希望大家多多提出宝贵的建议和意见给我,还是祝大家玩的开心,身体健康,万事如意,心想事成,广发大财[表情_大笑]。
官方
@一条游鱼
3 赞
7 回复
相关问题
接到大家反馈的问题,和对游戏进行测试,发现游戏机制还存在一些无法闭环的漏洞Bug,这两天,会抓紧修复更新,希望大家多多谅解,还是感谢大家的关注,祝大家天天开心,阖家幸福,万事如意,心想事成。
官方
@一条游鱼
2 赞
4 回复
📢《模拟经营银行家》V-20260909 问题修复
📢《模拟经营银行家》V-20260909 相关问题修复!
① 子公司盈利按持股比例上缴母行、计入净利与净资产——理财/基金/保险赚钱真正反哺总行; ② 子公司规模受净资产约束(≤净资产×8)、费率按现实年化折算——不再"月赚万亿、市值千万亿",发展符合实际; ③ 修复子女安排岗位能力值从68虚降为10,面板与岗位界面显示一致天赋能力; ④ 配偶年龄始终随年份增长(旧档自动补齐); ⑤ 存款增长受市
官方
@一条游鱼
4 赞
9 回复
🎉 版本更新预告V-20260919 (审后上新)
🎉 V-20260919 组织生态 · 家族传承 更新公告 ① 组织架构全解析:按真实银行体制补齐公司治理层(董事会五大专门委员会、监事会、高管层与行长职责边界)、总部 23 个部门(前台·中台·后台),呈现总行—分行—支行—网点四级架构与网点七大岗位,并把"授权—执行—报告—考核"闭环可视化。 ② 一切都活起来:部门有心声与自主行动,员工会吐槽会建言,企业/个人客户带情绪(会不满、会流失、也会主
官方
@一条游鱼
1 赞
2 回复
📢【V-20260930 活的世界 · 更新公告
【V-20260930 活的世界 · 更新公告】
这次更新,让游戏里的每一个人都真正活过来。
修复修正游戏存档问题。
员工成了"人":有名有姓、有性格、有抱负、有家庭处境,分属管理/专业技术/市场三大序列,各有职级与所在处室。他们每月会自己行动——赶项目、转介客户、为照顾家人请假、抱怨指标、考注会、说难听的真话、预警风险,再带着结果回来找你。你可以表扬、深谈、提拔、交办项目。
部门会互相打交道
官方
@一条游鱼
1 赞
📢🎉 V-20260925 版本更新
🎉 V-20260925 财报 · 资本市场 ①【财报按地区占比修复】此前城市规模已很大但占比显示为 0%:现改为按本行真实存贷业务规模分摊口径(合计 100%),规模与占比同时可见,小占比自动保留小数位。 ②【资本市场大幅补全】上市门槛按现实收紧(净资产 · 连续盈利 · 资本充足率 · 不良率 · 声誉多维,逐条显示是否达标),并需支付承销保荐费(募资额约 3%~4%);A股/港股/美股三地行
官方
@一条游鱼
2 赞
4 回复
版本更新公告,非常感谢各位提出的宝贵意见
🎉《模拟经营银行家》全新版本更新公告!
① 开局从零到一:银行刚成立只有注册资本现金,存款/贷款/投资均为 0,需主动经营(吸储→放贷)逐步发展壮大。
② 核心一级资本会计闭环:净利润与风险损失统一计入资本,不再"净利正、资本却掉"的错乱。
③ 净资产增长绑定经营:正确经营稳步增长;不操作也能缓慢微增长(不再玩着玩着破产)。
④ 贷款额度修复 + 新增「放贷活动」:定期发起贷款营销,吸引更多贷款客
官方
@一条游鱼
1 赞
10 回复